
Медицинские технологии в России: наиболее перспективные сегменты рынка и точки роста до 2030 года
Рынок медицинских технологий в России состоит из нескольких сегментов: физические медицинские изделия, цифровые решения, сервисы, диагностические технологии и продукты на стыке медицины и инженерии. Их динамика принципиально различается: если объем рынка медицинских изделий в 2025 году увеличился на 3%, до 876,6 млрд руб., то в частном технологическом секторе выручка топ-70 компаний, по оценке агентства Smart Ranking, выросла на 21,4% и составила 60,64 млрд руб. При таком значительном разрыве в динамике важно правильно оценить ситуацию и выбрать наиболее перспективные направления для дальнейшего развития бизнеса. В этой статье мы постараемся выделить потенциально интересные сегменты, опираясь темпы их роста, уровень локализации, барьеры входа и ожидаемый спрос со стороны системы здравоохранения, и показать, где сегодня формируются устойчивые точки роста этого рынка.
Что входит в рынок медицинских технологий
В рамках этой статьи под рынком медицинских технологий мы будем понимать совокупность продуктовых и технологических сегментов, связанных с разработкой, производством и внедрением медицинского оборудования, медицинских изделий, программных решений, цифровых сервисов и отдельных технологических компонентов.
Объем рынка медицинских изделий в России
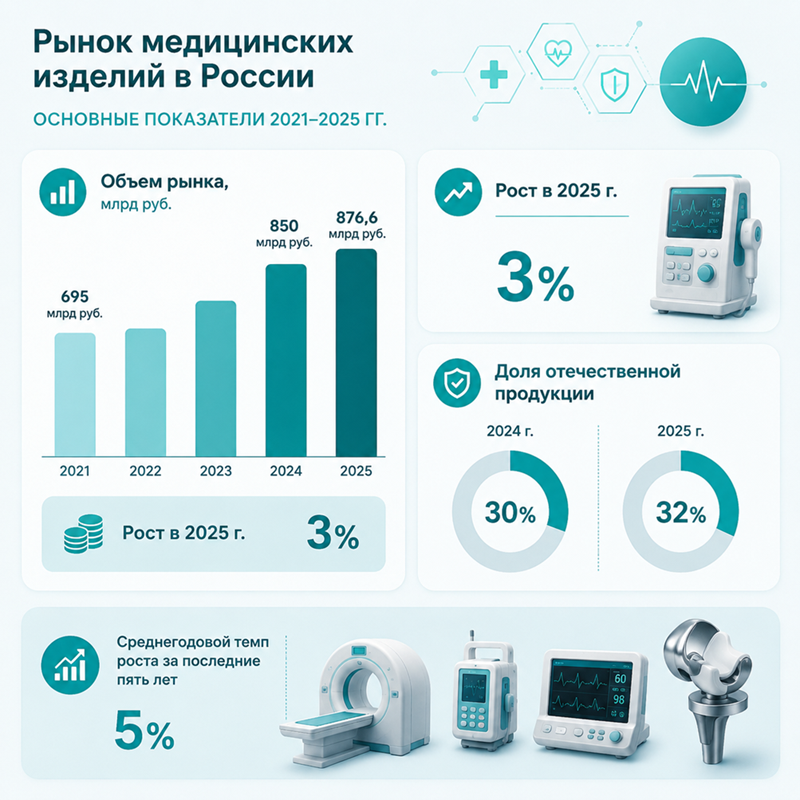
В 2025 году объем российского рынка медицинских изделий в стоимостном выражении вырос на 3% по отношению к показателю 2024 г. и составил 876,6 млрд руб., а доля отечественной продукции увеличилась с 30% до 32%. Среднегодовой темп роста рынка за последние пять лет АО «РТ-МедТех» оценивает в 5%.
Стоит отметить, что рост объема рынка в стоимостном выражении не всегда однозначно говорит об увеличении физического потребления продукции: на его динамику влияют инфляционные процессы, изменение структуры закупок, стоимость компонентов, колебания курсов валют и другие внутренние и внешние факторы. Вместе с тем рынок медицинских изделий характеризуется выраженной неоднородностью номенклатуры, поэтому агрегированные оценки его объема в натуральном выражении дают мало информации. Для каждого конкретного проекта нужно проводить отдельные расчеты целевым товарным группам — это позволит учесть специфику потребления и фактические объемы поставок по всем рассматриваемым категориям изделий.
Чем отличаются рынки медицинских изделий и MedTech
Рынки медицинских изделий и медицинских технологий России существенно различаются по составу объектов исследования и принципам сегментации. К медтеху обычно относят телемедицинские сервисы, оборудование, ПО, исследования, системы мониторинга и другие технологические решения. Например, уже упомянутое агентство Smart Ranking при формировании рейтинга частных компаний, чей бизнес относится к медтеху, учитывает все эти категории, но не включает в него крупные офлайн-сети лабораторий и сервисы заказа лекарств.
По данным исследования Smart Ranking, в 2025 году совокупная выручка топ-70 компаний рынка MedTech составила 60,64 млрд руб. против 49,95 млрд руб. годом ранее — рост на 21,4%. Стоит, однако, учитывать, что использовать этот показатель как объем всего российского рынка медицинских технологий нельзя, так как он относится лишь к отдельной выборке, хотя и занимающей довольно значительную его долю.
Структура выручки топ-70 компаний выглядит следующим образом.
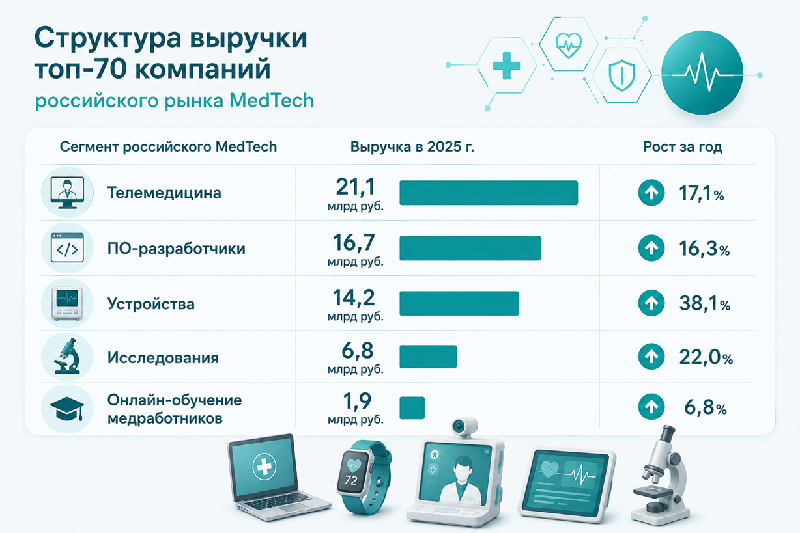
Данные, представленные в исследовании Smart Ranking, показывают важную особенность: цифровой и технологический секторы способны расти значительно быстрее широкого рынка медицинских изделий. При этом внутри самого рынка MedTech динамика также сильно различается: в 2025 году наиболее быстрый рост показал сегмент устройств — 38,1%; объем исследований вырос на 22%, телемедицины — на 17,1%, ПО — на 16,3%.
При выборе стратегии развития и распределения ресурсов критически важно учитывать, что в разных сегментах MedTech действуют разные драйверы спроса и модели выручки. Например:
- поставка компьютерного томографа в клинику — это классический долгосрочный инвестиционный проект, основной задачей которого является покупка и установка аппарата, соответствующего техническим и регистрационным требованиям;
- разработка алгоритма работы искусственного интеллекта для анализа снимков монетизируется через цифровые модели (подписка или оплата за транзакцию), а эффективность внедрения медицинского ПО и ИИ-диагностики определяется качеством результата и удобством интеграции в рабочий процесс врача;
- телемедицинская платформа генерирует доход за счет масштабирования услуг, при этом ключевым показателем эффективности здесь считается объем обработанных обращений.
Соответственно, отличаются и управленческие метрики: срок окупаемости, объем и затрат, требования к сертификации и потенциал масштабирования без пропорционального роста издержек.
Основные спросообразующие сегменты рынка
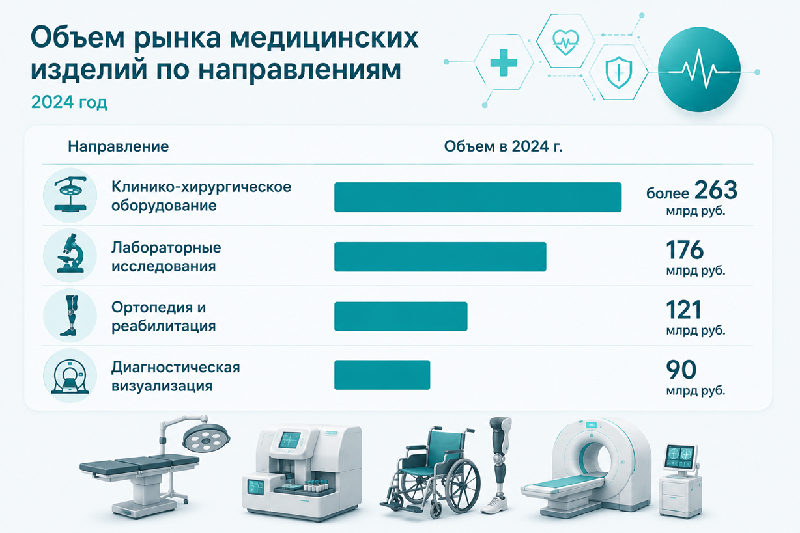
В 2024 году аналитики АО «РТ-МедТех» выделили четыре ключевых сегмента рынка российских медицинских изделий. По их оценкам, структура рынка выглядела следующим образом:
- Клинико-хирургическое оборудование — более 263 млрд руб. В этот сегмент вошли изделия для общей хирургии и эндоскопии, сердечно-сосудистой и нейрохирургии, а также для анестезиологии и интенсивной терапии. Отмечался рост производства высокотехнологичных решений в этих областях.
- Лабораторные исследования — 176 млрд руб. Динамика импортозамещения здесь затронула не только канализаторы и системы in‑vitro диагностики, но и критически важную номенклатуру расходных материалов: от пробирок и наконечников до микропланшетов и чашек Петри, а также реактивы. В отчете «РТ‑МедТех» отмечено, что наращивание выпуска этой категории продукции стало одним из ключевых факторов устойчивости сегмента в 2024 году.
- Ортопедия и реабилитация — 121 млрд руб., в расчет включены протезы, ортезы, реабилитационные тренажеры, противопролежневые матрацы. Этот сегмент показал один из самых высоких темпов роста — почти 100% за год. Одной из причин была названа реализация федерального проекта «Оптимальная для восстановления здоровья медицинская реабилитация».
- Диагностическая визуализация — 90 млрд руб. В этот сегмент попали УЗИ-, КТ-, МРТ-аппараты и рентгеновское оборудование.
На долю клинико-хирургического и лабораторного сегментов в совокупности пришлось более 50% всего рынка, что отражает фокус системы здравоохранения на лечебно-диагностических процессах.
В ключевых сегментах рынка наблюдалась еще одна устойчивая тенденция — рост доли отечественных решений. В «РТ-МедТех» это связали с необходимостью решения стратегических задач государства: обеспечения технологического суверенитета и повышения доступности высокотехнологичной медицинской помощи.
Какие сегменты рынка медицинских технологий наиболее перспективны на горизонте до 2030 года
Перспективные сегменты рынка медицинских технологий определяются сочетанием трех факторов: устойчивого спроса со стороны лечебно‑профилактических учреждений, наличия технологического барьера, ограничивающего быстрый выход новых игроков, и потенциала для формирования защищенной рыночной позиции — за счет патентов, глубокой интеграции в клинические процессы или уникальных эксплуатационных характеристик продукта. Дополнительным конкурентным преимуществом является возможность повторной монетизации: она реализуется через сервисные контракты, поставки расходных материалов, регулярные программные обновления либо масштабирование на базе уже установленной инфраструктуры.
Реабилитационные технологии
Реабилитационные технологии сегодня занимают лидирующее положение на рынке с точки зрения импортозамещения. По данным АО «РТ-МедТех», в 2025 году уровень локализации направления «Реабилитация и восстановительная медицина» достиг 74% — это максимальный показатель среди анализировавшихся направлений.
Государственная стратегия развития производства промышленной продукции реабилитационной направленности до 2030 года задает конкретные ориентиры для внутреннего рынка реабилитационной продукции в целом. В базовом сценарии объем промышленного производства должен увеличиться с 60,9 млрд руб. в 2025 году до 105,56 млрд руб. в 2030-м, а доля российской продукции — с 52% до 64%.
Наиболее интересные продуктовые направления:
- роботизированные комплексы восстановления двигательных функций;
- оборудование для механотерапии;
- системы оценки результатов реабилитации;
- устройства для домашнего восстановления;
- ортопедические изделия;
- бионические протезы;
- программные системы мониторинга пациента.
Ключевой технологический барьер этого сегмента — дефицит отечественной компонентной базы: для производства бионических протезов и экзоскелетов критически не хватает российских датчиков, специализированных материалов и микроэлектроники. Кроме того, выпуск высокотехнологичных изделий сдерживает нехватка профильных инженерных компетенций и отсутствие серийных производств необходимых функциональных модулей с заданными характеристиками.
Тем не менее отдельные успешные примеры уже есть: например, производитель бионических и активных протезов (в том числе для детей от двух лет) ООО «Моторика» занял второе место в рейтинге Smart Ranking по итогам 2025 года, его выручка увеличилась на 69,6% и составила 7,1 млрд руб. В 2025 году компания расширила продуктовый портфель, вышла в новый сегмент (кресла-коляски, в том числе для детей с ДЦП), открыла новые центры, а также нарастила долю отечественных комплектующих (продукция на 85–90% состоит из российских компонентов) и открыла офис в Нью-Дели для развития экспорта в Индию.
Лабораторная диагностика
Лабораторная диагностика относится к наиболее емким сегментам российского рынка медицинских изделий. В 2024 году его объем, по оценке» АО «РТ-Медицинские технологии», составил 176 млрд руб. Привлекательность для поставщиков оборудования здесь в том, что после разовой крупной сделки запускается поток регулярных, повторяющихся продаж:
- реагентов;
- расходных материалов;
- программных обновлений;
- сервисного обслуживания.
Поэтому инвестиционный проект в этом сегменте имеет смысл оценивать через совокупную выручку на одну установленную единицу оборудования за весь срок его эксплуатации. Это позволит сопоставить несколько видов оборудования с разной первоначальной ценой и обосновать выбор товарной номенклатуры для организации производства.
В связи с этим значительно возрастает значение медицинских информационных систем, которые в автоматическом режиме отслеживают остатки реагентов и расходных материалов, формируют заявки и даже могут автоматически заказывать продукцию для пополнения запасов. Для клиники это снижение риска простоя, экономия времени персонала, упрощение отчетности и повышение пропускной способности оборудования, а для поставщика — хороший способ «привязать» к себе клиента, увеличив для него стоимость переключения на конкурентов, и возможность делать расширенные предложения по продукции и сервису.
Медицинские устройства
Медицинские устройства занимают промежуточное положение между классическим медицинским оборудованием и цифровыми решениями. В эту категорию входят специализированные изделия для диагностики, мониторинга, реабилитации и лечения, включая часть носимых медицинских устройств.
Для российского производителя привлекательность таких продуктов определяется возможностью занять узкую технологическую нишу, где крупное серийное оборудование экономически избыточно. Особенно интересны устройства, которые могут интегрироваться в существующую медицинскую инфраструктуру и формировать повторный спрос через расходные материалы, сервис или программные функции.
Стоит, однако, заметить, что при всей привлекательности этой стратегии производство в узких нишах практически всегда сталкивается с рядом серьезных ограничений:
- сохраняется критическая зависимость от импортной компонентной базы: микроэлектроники, датчиков, специализированных микросхем и высокоточных механических узлов;
- разработка и серийное освоение изделий упираются в дефицит профильных инженерных компетенций — от проектирования электроники и встроенного ПО до валидации медицинских алгоритмов и метрологического обеспечения;
- выход на рынок осложнен длительными и затратными регуляторными процедурами: регистрация медицинских зделий, клинические испытания, внесение изменений в регистрационное досье требуют значительных временных ресурсов;
- ограниченный объем внутреннего спроса не позволяет добиться эффекта масштаба, это увеличивает сроки окупаемости инвестиций в НИОКР и ограничивает возможности для агрессивного ценообразования.
При оценке целесообразности выхода на этот рынок необходимо отдельно рассчитывать стоимость разработки, регистрации, серийного производства и последующего сервисного сопровождения. Тогда появляется возможность сравнивать медицинские устройства с программными решениями и компонентами оборудования в рамках единой инвестиционной модели.
Диагностическая визуализация
Объем рынка диагностической визуализация в 2024 году в рамках анализа рынка медицинских изделий от ООО «РТ-Медицинские технологии» оценивался в 90 млрд руб.
Производство КТ и МРТ требует значительной инженерной и электронной базы. Для нового российского игрока потенциально более доступными точками входа могут стать программные модули, отдельные электронные компоненты, системы интеграции и сервис. Перспективные направления:
- специализированное ПО обработки изображений;
- системы интеграции диагностического оборудования;
- сервисные решения;
- электронные компоненты;
- системы контроля качества;
- автоматизированный анализ исследований.
В производстве компонентов для оборудования диагностической визуализации логично использовать технологии ИИ‑диагностики — они хорошо дополняют такие решения.
Искусственный интеллект в медицине
Рынок ИИ в медицине развивается вокруг конкретных клинических процессов, а коммерческий потенциал таких решений определяется способностью показать с их помощью измеримый в деньгах результат.
Искусственный интеллект в здравоохранении может применяться для:
- предварительного анализа изображений;
- приоритизации исследований;
- выявления подозрительных областей;
- поддержки принятия врачебных решений;
- контроля качества исследований;
- автоматизации отдельных этапов обработки клинических данных.
Если алгоритм сокращает время обработки исследования с 15 до 10 минут, эффект можно рассчитать через высвобождаемое рабочее время. Если система снижает долю дублирующихся и некачественных исследований, клиника экономит на расходных материалах, амортизации оборудования и трудозатратах. Но следует понимать, что конкурентоспособность алгоритма определяется не только точностью модели, но и полной стоимостью ее эксплуатации. В расчет следует включать стоимость лицензирования или подписки, интеграции с медицинскими информационными системами, обучения персонала, технической поддержки и валидации.
Медицинское программное обеспечение
Рынок медицинского ПО относится к направлениям с относительно низкими производственными капитальными затратами по сравнению с производством сложной аппаратуры. При этом основная нагрузка приходится на разработку, интеграцию, клиническую валидацию и соблюдение требований к медицинским изделиям.
По данным Smart Ranking, выручка сегмента разработчиков ПО в топ-70 российского MedTech в 2025 году увеличилась на 16,33% и составила 16,65 млрд руб.
Для новых игроков наиболее интересными являются решения, встроенные непосредственно в клинический процесс:
- системы работы с диагностическими изображениями;
- программные модули для лабораторий;
- системы поддержки принятия решений;
- аналитические платформы;
- интеграционные решения;
- ПО для удаленного мониторинга.
Необходимо учитывать, что если программный продукт имеет признаки медицинского изделия, то в его проектирование и бизнес-модель следует закладывать обязательные регуляторные требования. Для крупных клиник важное значение имеет использование медицинских информационных систем, поскольку они обеспечивают обмен данными между диагностическим оборудованием, врачом, лабораторией и другими участниками процесса. Поэтому отдельным конкурентным преимуществом разработчика будет возможность интеграции со стандартными МИС/ЛИС, с которыми работают медицинские учреждения.
Телемедицина и носимые устройства: где будет расти спрос
Рынок телемедицины в России уже сформировался в самостоятельный коммерческий сегмент. Согласно данным рейтинга Smart Ranking выручка телемедицинских сервисов в 2025 году увеличилась на 17,13% до 21,09 млрд руб.
Наиболее перспективные направления в телемедицине на горизонте следующих 3–4 лет:
- удаленный мониторинг пациентов;
- дистанционное наблюдение хронических больных;
- сопровождение пациента после лечения;
- интеграция телемедицинских сервисов со страховыми программами;
- специализированные платформы для отдельных медицинских направлений.
Акцент здесь будет смещаться в сторону непрерывного сопровождения пациента с помощью технологий цифровой медицины, систем обработки клинических данных, носимых устройств и инструментов взаимодействия врача с пациентом. В более широком контексте цифровая медицина объединяет данные пациента, медицинские информационные системы, диагностические решения и инструменты поддержки врача, поэтому перспективность такого продукта определяется не только числом его пользователей, но и тем, насколько глубоко он встроен в существующую инфраструктуру здравоохранения.
Перспективы сегмента носимых медицинских устройств
Носимые медицинские устройства наиболее интересны там, где собираемые данные используются в реальных медицинских сценариях:
- контроль состояния хронических пациентов;
- наблюдение после лечения;
- домашняя реабилитация;
- мониторинг физиологических показателей;
- программы профилактики.
Важно четко различать медицинские устройства и обычные гаджеты для здоровья. У медицинского прибора есть строгие регуляторные ограничения: он должен быть точным, безопасным, стабильно выдавать результат и работать так, как описано в документации. Поэтому вывести такое устройство на рынок куда сложнее, чем запустить в продажу потребительскую электронику, так как для этого придется пройти регистрацию, доказать качество и выполнить массу нормативных требований.
Для рынка носимых медицинских устройств ключевой тенденцией является переход от производства отдельных самостоятельных приборов к элементам системы удаленного мониторинга пациентов. Чем глубже данные устройства интегрированы в медицинскую информационную систему и используются врачом при принятии решений, тем выше потенциальная ценность продукта для клиники или страховой организации.
Медицинская робототехника, протезирование и персонализированные технологии
Медицинская робототехника — это сегмент с высокими технологическими барьерами. Внутри этого большого направления развиваются роботизированная хирургия, роботизированная реабилитация и технологии протезирования.
Российский рынок показывает хорошую динамику в области протезирования: мы уже говорили выше об ООО «Моторика», производителе бионических протезов, который в 2025 году увеличил выручку почти на 70% до 7 млрд руб. Интересно, что компания активно диверсифицирует бизнес и строит экосистему реабилитации: развивает сеть собственных центров протезирования и восстановления мобильности («Моторика ОРТО»).
Следующий этап развития медицинской робототехники — это формирование «чувств» и «ума» устройств: датчики, которые помогают технике «ощущать» среду, и программы, которые ей управляют. Здесь уже сейчас формируются самые перспективные направления: хирургические роботы, умные системы для управления протезами и нейроинтерфейсы, связывающие мозг и технику. Такие проекты имеют более длинный инвестиционный горизонт, поскольку НИОКР, испытания и клиническая валидация требуют большего времени, чем разработка большинства корпоративных программных продуктов. Поэтому перспективные медицинские технологии в России следует ранжировать не только по потенциальной емкости рынка, но и по сроку от создания бизнес-модели до начала коммерческих поставок.
Карта перспективных сегментов медицинских технологий
С учетом проведенного анализа спроса, потенциала локализации, технологических барьеров и возможности повторной монетизации перспективные сегменты медтеха можно ранжировать следующим образом.
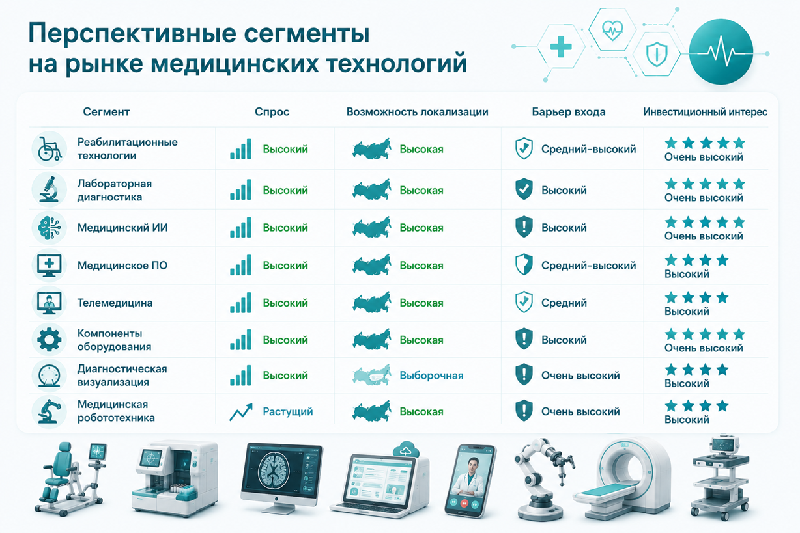
Эта аналитическая инвестиционная матрица показывает относительную привлекательность точек входа при одинаковом горизонте анализа. Производство сложной диагностической техники имеет крупный рынок сбыта, однако требует значительного капитала и длительного цикла разработки. Производители специализированных компонентов могут рассчитывать на меньшую потенциальную выручку, но при этом иметь более короткий путь к серийному производству и несколько потенциальных групп покупателей.
Отдельный интерес, по мнению аналитиков, сейчас представляет персонализированная медицина. Ее развитие связано с обработкой клинических данных, проведением генетических и иных лабораторных исследований, общей диагностикой и созданием технологий поддержки решений, которые учитывают особенности конкретного пациента и его заболевания. Однако это направление пока требует особенно осторожной оценки доказательной базы и модели монетизации, поскольку его коммерческий потенциал зависит от качества данных, получаемых из различных источников и доказанной клинической эффективности
Перспективные проекты в области медицинской робототехники лучше всего оценивать через реальную пользу для пациента и врача. Например, насколько та или иная технология помогает точнее ставить диагноз, подбирать лечение, следить за состоянием больного или избегать осложнений. Такой подход сразу показывает, решает ли проект настоящую клиническую задачу и стоит ли рассматривать его как потенциально интересное направление для инвестиций.
Dmitry specializes in marketing research projects, business plans and strategic consulting.
