Обзор российского рынка бишофита: начинается постепенное восстановление

Обзор российского рынка бишофита: начинается постепенное восстановление
15.03.2021
Подписаться на новости отрасли "Промышленность"
Обзор российского рынка бишофита: начинается постепенное восстановление В России есть значительные объемы разведанных запасов бишофита (три месторождения в Волгоградской области, общий объем более 180 млрд тонн породообразующего минерала) и два крупных производителя, которые обеспечивают около 95% внутреннего спроса и отправляют свою продукцию на экспорт более чем в 10 стран ближнего и дальнего зарубежья. Основные отрасли потребления — нефтегазодобыча и строительство — ощутимо пострадали в период первой волны пандемии COVID-19, однако во второй половине года они постепенно восстанавливали докризисные показатели. Такая динамика позволяет прогнозировать, что после небольшого снижения в 2020 году рынок снова возвратится к росту.

В России есть значительные объемы разведанных запасов бишофита (три месторождения в Волгоградской области, общий объем более 180 млрд тонн породообразующего минерала) и два крупных производителя, которые обеспечивают около 95% внутреннего спроса и отправляют свою продукцию на экспорт более чем в 10 стран ближнего и дальнего зарубежья. Основные отрасли потребления — нефтегазодобыча и строительство — ощутимо пострадали в период первой волны пандемии COVID-19, однако во второй половине года они постепенно восстанавливали докризисные показатели. Такая динамика позволяет прогнозировать, что после небольшого снижения в 2020 году рынок снова возвратится к росту.

Предмет исследования

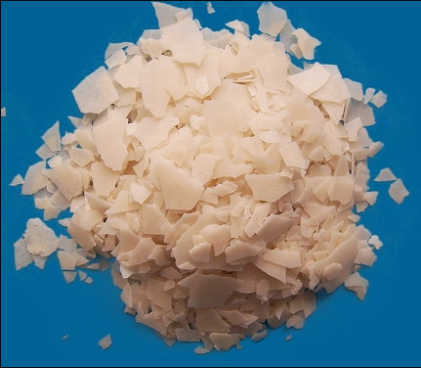
Бишофит — зернисто-кристаллический минерал (магниевая соль), содержит несколько десятков микроэлементов, концентрация некоторых из них приближается промышленно значимой. Благодаря своему составу является недорогим сырьем для получения магния и его соединений и поэтому применяется во многих отраслях промышленности, а также в медицине, где на его основе производится целый ряд лекарственных препаратов.

Оценка объема внутреннего производства и уровня конкуренции на рынке

Ведущими российскими производителями бишофита являются:

  1. ГК «Никохим», в структуру которой входят два предприятия по добыче и переработке природного бишофита — АО «Каустик» и АО «Никомаг». Является лидером рынка и выпускает хлорид, оксид и гидроксид магния из сырья, добываемого на месторождении, которое входит в состав активов Группы.
  2. ООО «ВМЗ» (Волгоградский магниевый завод). Производственные мощности по выпуску хлористого магния оцениваются в 40 000 тонн, однако реальный уровень производства, по состоянию на 2019 г., в несколько раз меньше.

По результатам анализа открытых источников (Росстата, отраслевых специализированных порталов, данных финансовой отчетности акционерных обществ) и проведенных интервью с участниками рынками и экспертами совокупная доля российских производителей бишофита оценивается в 94% (72% — ГК «Ниохим» и 22% — ООО «ВМЗ»). Оставшиеся 6% приходятся на долю мелких производителей и торговых компаний, реализующих преимущественно импортную продукцию. Таким образом, рассматриваемый рынок имеет высокую концентрацию и низкий уровень конкуренции, поскольку ситуацию и условия работы на нем определяют два ведущих игрока.

Анализ импорта бишофита в Россию

По оценкам аналитиков, поставки из-за рубежа занимают 6% в общем объеме рынка. Около 90% всего импорта приходит из Китая, в основном ввозится шестиводный хлорид магния для использования в качестве противогололедного реагента и при производстве цемента, а также безводное вещество (хлорид магния) в качестве пищевой добавки E511.

Кроме того, бишофит поступает:

  • из Казахстана — для производства строительных смесей;
  • из центральноевропейских стран (Германии, Испании, Нидерландов), применяется в лабораторных исследованиях и косметологии, фармакологии и для производства высокопрочных бетонов;
  • из Восточной Европы (Польша, Чехия, Латвия, Литва). Основные сферы применения — производство лекарств, буровых растворов и строительных материалов.

Структура импорта бишофита в Россию по странам происхождения в 2019 году

Следует отметить, что цены китайского бишофита в несколько раз ниже, чем европейского. По-видимому, это связано в том числе и с его более низким качеством, обусловленным тем, что его закупают в основном для применения в менее ответственных производствах. В связи с этим доля импорта из Китая в стоимостном выражении значительно ниже, чем в натуральном — 52% против 89%.

Оценка объема и структуры экспорта

Экспорт бишофита из России примерно в 2,5 раза превышает импорт и составляет около 15% от объема внутреннего производства. Таким образом, рассматриваемый рынок является экспортно ориентированным.

Основные направления экспорта — страны СНГ, Турция и Польша. Средние экспортные цены находятся на уровне стоимости импортного бишофита из Китая.

Структура экспорта бишофита из России по странам назначения в 2019 году в натуральном выражении

Структура потребления бишофита в России

Основными отраслями — потребителями бишофита являются:

  • производство стройматериалов — напольных покрытий, плитки, декоративных элементов из магнезитобетона, подоконников и т. д.;
  • нефтегазодобыча — в качестве компонента буровых и глушительных растворов;
  • косметическая промышленность — бальзамы, лосьоны, соли для лечебных ванн, кремы, растворы и эмульсии для растирания и компрессов;
  • медицина — лекарственные средства для лечения болезней сердечно-сосудистой системы, опорно-двигательного аппарата, заболеваний суставов и т. д.;
  • ЖКХ — преимущественно в качестве противогололедного реагента как альтернатива технической соли.

Кроме того, бишофит применяется в текстильной и пищевой промышленности, а также в производстве минеральных удобрений и других отраслях.

Структура потребления бишофита по отраслям

Прогноз развития рынка

Исключительные свойства природного бишофита (этот минерал содержит в своем составе более 70 полезных компонентов) и его востребованность для многих производственных и хозяйственных процессов обеспечивает стабильный спрос на рассматриваемом рынке в любой экономической ситуации. В условиях ограничений, связанных с распространением вируса COVID-19, ряд отраслей потребления (в первую очередь нефтегазовая и строительная) продемонстрировали спад. Однако уже во второй половине года объемы строительства практически восстановились до предкризисных, а цены на нефть стали постепенно повышаться, что позволяет надеяться на возобновление реализации отложенных инвестиционных проектов в отрасли.

Учитывая структуру потребления и динамику основных отраслей-потребителей в 2020 году, аналитики предполагают, что по итогам года объем рынка бишофита в России может снизиться на 3–7%. Начиная с 2021 г. он начнет восстанавливаться, прежде всего за счет дальнейшей положительной динамики нефтедобычи и роста потребления в строительстве и медицине.
Подписаться на новости отрасли "Промышленность"
Alexander Sibiryakov
Head of Sales Department

Alexander specializes in marketing research projects, business plans and strategic consulting.
Обзоры по теме «Промышленность»

все обзоры
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.
09.09.2026
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.

Перевод высокоскоростной линии облицовки кромки или автоматической упаковки с привычных европейских полиуретановых и ЭВА-компонентов на азиатские аналоги требует от технологов предприятия проведения полного цикла лабораторных испытаний новой рецептуры. Это влечет за собой пересмотр карт технологического процесса и вынужденные простои оборудования до тех пор, пока не будет достигнута стабильная адгезия и заданное время схватывания. В 2024–2025 годах эти операционные сложности стали главным вызовом для игроков рынка промышленных клеев в России. В этом материале мы разберем, как изменилась экономика клеевых композиций, какие инвестиционные проекты формируют конкурентную среду на нем и почему импортозамещение клеев стало фактором, напрямую определяющим маржинальность производственного бизнеса в ближайшей и среднесрочной перспективе.

Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития
19.08.2026
Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития

В конце 2011 года по инициативе академика Евгения Каблова (на тот момент генерального директора ФГУП ВИАМ), был разработан и принят документ «Стратегические направления развития материалов и технологий их переработки на период до 2030 года». Его одобрили 114 экспертов из 80 организаций — от Минпромторга до «Ростеха», «Роскосмоса» и «Росатома», а финальное утверждение прошло на заседании Научно-технического совета Военно‑промышленной комиссии РФ (протокол №ВПК (НТС)‑27пр от 02.12.2011). В документе сформулированы 18 стратегических направлений, 71 комплексная проблема и 10 инновационных концептов, то есть фактически сформирована долгосрочная программа развития рынка новых материалов для легкой и химической промышленности, а также ряда высокотехнологичных отраслей. За прошедшие почти полтора десятилетия документ несколько раз актуализировали и он стал базовым ориентиром для импортозамещения: в нем усилили фокус на критических материалах (композитах, жаропрочных сплавах, функциональных покрытиях и т. д.), закрепили целевые показатели по локализации производства и дорожные карты освоения технологий. После событий 2022 года на фоне резкого сокращения импортных поставок профильных продуктов отчетливо проявился дефицит промежуточных звеньев технологической цепочки, поэтому отраслевым предприятиям и научным организациям пришлось восстанавливать их в максимально сжатые сроки. Сегодня главный вызов этого рынка — достижение воспроизводимости характеристик готовой продукции: необходимые для этого компетенции есть лишь в отдельных его сегментах.

Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше
28.07.2026
Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше

В июне 2026 года крупнейший российский производитель компаундов «Полипластик» сообщил Минпромторгу России тревожную цифру: доля отечественного полимера в автомобильных деталях упала за три года с 70% до 35%. Это звучит довольно странно, ведь в последние годы в РФ запустили сборку сразу нескольких китайских брендов: Haval, Geely, Changan, BAIC и другие. Однако пластиковые детали для них все чаще приезжают из Китая в готовом виде. Причина заключается в специфике рынка инженерных пластиков: для того чтобы разработать российскую марку под конкретный узел, нужно заказать пресс-форму, стоимость которой может достигать нескольких миллионов долларов, при этом действующая балльная система оценки уровня локализации производства, предусмотренная постановлением Правительства РФ № 719, дает использованию отечественного пластика в разы меньший вес, чем, например, обычной сварке кузова. Инвестировать в это направление невыгодно, соответственно, доля российских инженерных пластиков снижается. Что с этим намерены делать крупнейшие компаундеры и есть ли у них шанс переломить ситуацию — разбираемся далее в статье.

Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке
02.07.2026
Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке

После 2022 года рынок кирпича в России развивался по довольно стандартному сценарию, который определялся сложившейся экономической ситуацией и геополитическими ограничениями. Производители стремились повысить эффективность своего бизнеса, чтобы получить возможность предложить потребителям минимальную цену, а также заместить продукцию ушедших из-за санкций (в том числе «самосанкций») европейских поставщиков. Однако сейчас этого уже недостаточно. Спрос на рынке меняется под влиянием изменившихся строительных практик и требований архитекторов и конечных потребителей к качеству и характеристикам продукта, а также к условиям его поставки. При этом производители постепенно уходят от низкомаржинальной продукции в более высокие ценовые сегменты (кирпич мягкого формования, клинкерный кирпич для мощения и облицовки стен, разнообразные цветовые решения и декорирование поверхности, ригель и половинный формат, клинкерная плитка и т. д.).

Как компании выбирают облицовочный кирпич на B2B-рынке
09.06.2026
Как компании выбирают облицовочный кирпич на B2B-рынке

Рынок облицовочного кирпича в РФ долгое время стабильно рос: хорошо известный и востребованный ассортимент, разделенный на четкие ценовые сегменты, а также ключевые параметры, по которым можно сравнивать продукт, позволяли быстро и легко принимать решения о закупке. Однако в настоящее время он стал менее прямолинейным. Где-то изменился состав игроков, где-то стали по-другому выстраиваться поставки, где-то появились другие каналы продаж, параллельно с этим в разных сегментах по-разному пересматриваются подходы к ценообразованию и логика продвижения продукции. Из-за этого и сам процесс выбора стал менее очевидным. Чтобы понять, как это отразилось на деятельности игроков рынка в B2B-сегменте, мы провели серию интервью с теми, кто работает с облицовочным кирпичом: дилерами, поставщиками и компаниями, которые участвуют в строительстве.