Рынок промышленного ПО в 2026 году: анализ сегментов и реальные сроки импортозамещения
По оценкам отраслевых экспертов, доля программных лицензий в общем бюджете проекта внедрения PLM- или MES-систем может быть совсем небольшой (иногда до 2%), тогда как основной объем инвестиций поглощают интеграция с ИТ-инфраструктурой, очистка и миграция данных, обучение персонала, настройка отчетности и регламентов и пилотная эксплуатация системы. По итогам проведенного исследования можно констатировать, что российский рынок промышленного ПО прошел фазу экстренного импортозамещения весьма успешно — по состоянию на октябрь 2026 года в реестре отечественного ПО было зарегистрировано более трех тысяч промышленных решений. Теперь ключевая задача его игроков смещается с необходимости обеспечить наличие аналогов продуктов ушедших иностранных вендоров в реестре Минцифры России на их готовность к работе на реальном производстве под нагрузкой. Какие категории промышленного софта уже достигли такого уровня, а где отставание пока сохраняется — анализируем ситуацию на этом рынке по состоянию на конец 2026 года.
Структура рынка специализированного промышленного ПО: оценка импортозависимости отдельных сегментов
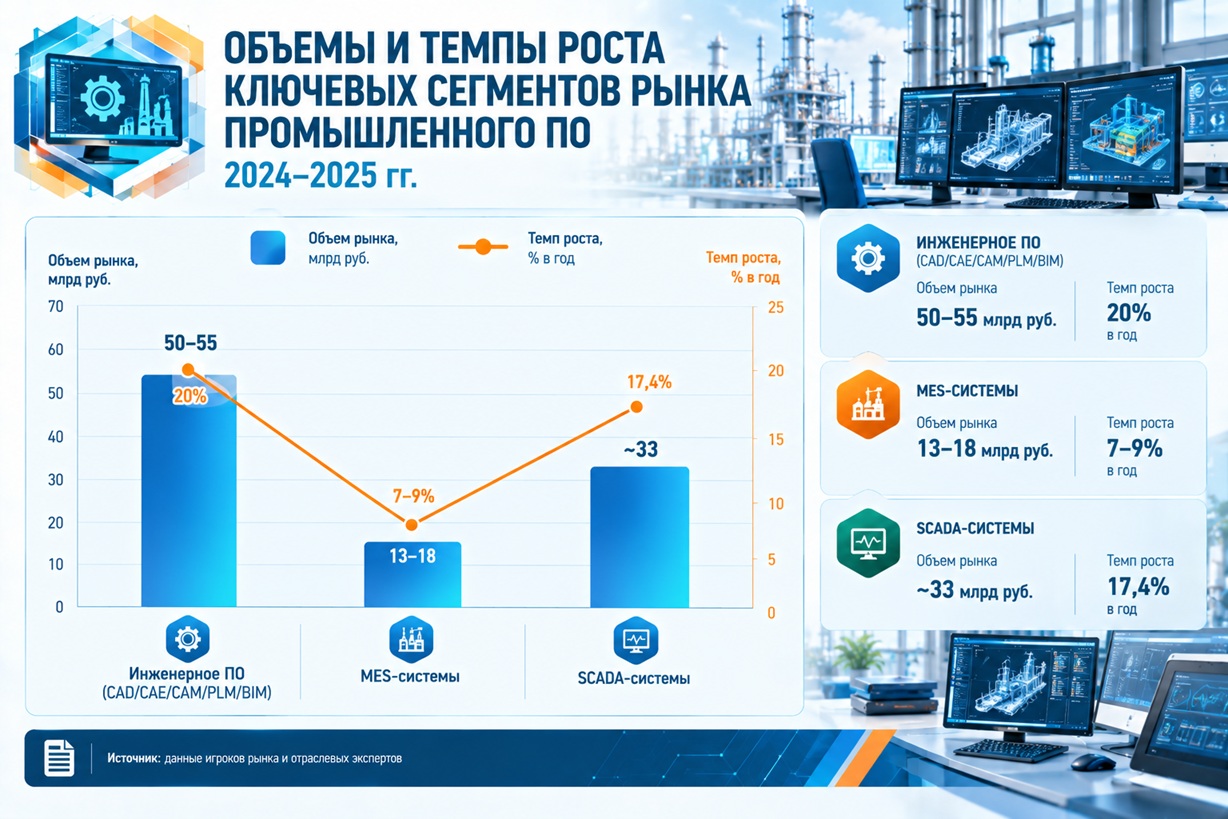
Рынок специализированного промышленного ПО охватывает средства инженерного проектирования (CAD, CAE, CAM, PLM/PDM, BIM), системы управления производством (MES, APS) и системы управления технологическими процессами (SCADA, АСУ ТП). Единой консолидированной оценки его объема в публичных источниках нет, однако ее можно получить из имеющихся данных по сегментам:
- инженерное ПО — 50–55 млрд руб., темпы роста составляют около 20% в год (компания Strategy Partners, 2024–2025 гг.);
- MES-системы — 13–18 млрд руб., средний годовой рост на уровне 7–9% (IBS и ООО «АНТ — Цифровые Сервисы», разница в оценках объясняется различием применяемых методологий);
- SCADA-системы — около 33 млрд руб., темп роста 17,4% в год (портал TAdviser).
Таким образом, ориентировочный суммарный объем рынка промышленного ПО России — порядка 100–110 млрд руб., но эта оценка получена путем простого арифметического сложения данных нескольких компаний, которые, возможно, использовали разные методологии анализа, и поэтому требует верификации с помощью отдельного исследования.
Примерно половину этого объема занимает рынок инженерного ПО. По данным Strategy Partners, на программное обеспечение для производства категории САПР/CAD в 2025 году приходилось порядка 42%, на PLM/PDM — около 30%, на BIM/ТИМ — примерно 10%. Сегмент BIM демонстрирует наиболее высокие темпы роста — в среднем 28% в год, что обусловлено строгими регуляторными требованиями к информационному моделированию в строительстве и высокими темпами цифровизации производства в России.
Ключевая особенность рынка — ярко выраженный разрыв между формальным предложением и реальными объемами внедрения программных продуктов. По данным «Коммерсанта» (на основе исследования МФТИ, SK Capital и группы ОМЗ «Перспективные технологии»), доля российских компаний на рынке САПР в денежном выражении достигла 90% — предприятия закупают отечественные лицензии, в том числе для выполнения обязательных регуляторных требований. При этом реально используют приобретенные решения менее 15% заказчиков — многие продолжают работать на ранее лицензированных иностранных продуктах (AutoCAD, Solid Edge). С учетом распространенной практики использования нелицензионного иностранного софта долю российского промышленного ПО в инженерном сегменте ИТ‑архитектор компании «Рексофт Консалтинг» Александр Черный оценивает в 30–40%.
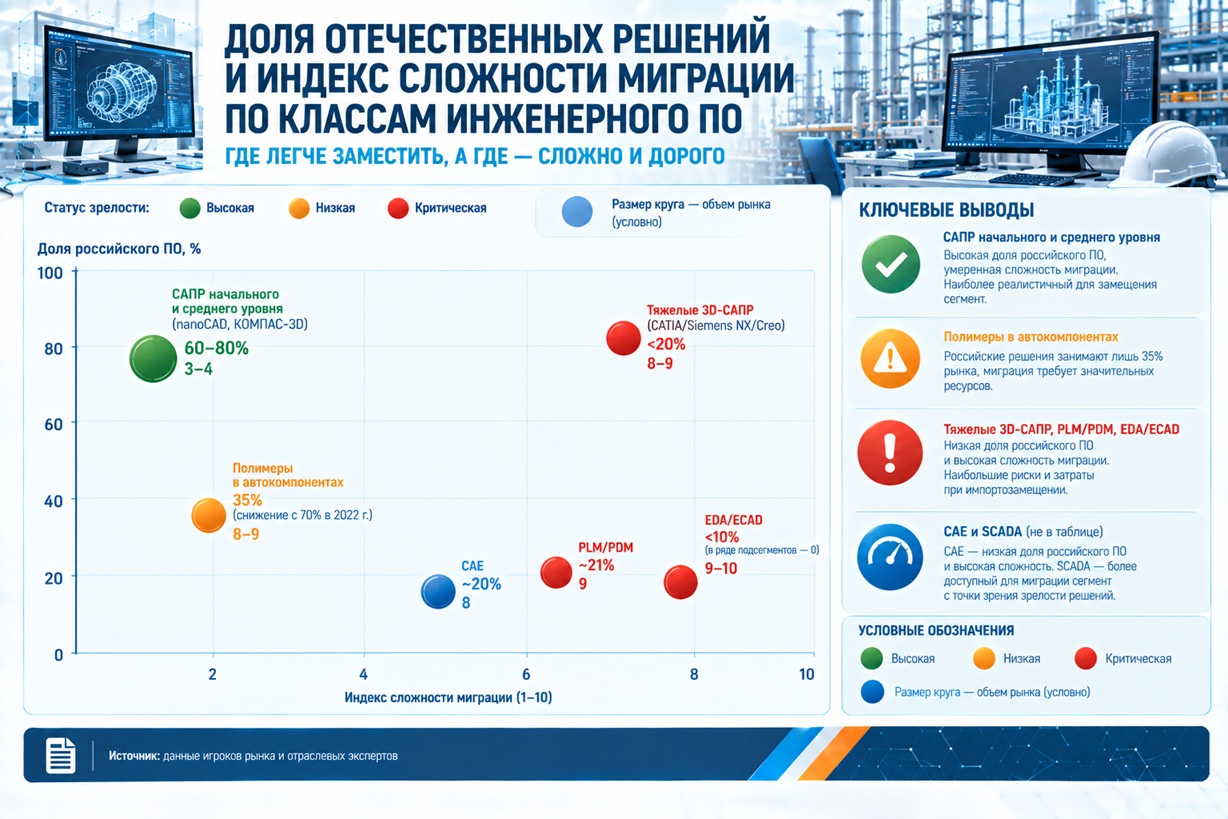
При более детальной сегментации неоднородность рынка становится еще заметнее. По данным компании «СиСофт Девелопмент», в категории САПР начального и среднего уровня российские аналоги инженерного ПО (nanoCAD, КОМПАС‑3D) уже достигли высокого уровня функциональности и занимают 60–80% рынка. В то же время в сегменте «тяжелых» САПР, CAE-систем, а также отраслевых SCADA- и MES-решений для непрерывных производств доля отечественных продуктов не превышает 20–30%. Критерием востребованности промышленного софта является способность продукта работать под высокой нагрузкой и интегрироваться в действующие производственные цепочки с соблюдением требований информационной безопасности и совместимости с существующей ИТ-инфраструктурой предприятия. К сожалению, само по себе наличие продукта в реестре отечественного программного обеспечения гарантировать такой функциональности не может.
Какие классы промышленного ПО уже обеспечены российскими решениями: карта импортозамещения
Разные сегменты рынка промышленного ПО находятся на различных стадиях зрелости — от практически полного замещения до критического отставания:
- САПР/CAD — самый зрелый сегмент. В задачах 2D-черчения и проектирования несложных сборок российское ПО (nanoCAD, КОМПАС‑3D, T-FLEX CAD), построенное на собственном геометрическом ядре C3D Labs, обеспечивает практически полное замещение импорта. Однако в категории тяжелых 3D-САПР потребители по-прежнему работают на инструментах CATIA, Siemens NX и PTC Creo. Кейсы миграции здесь единичны, но значимы — например, госкорпорация «ОАК» оборудовала более 3800 рабочих мест системой T-FLEX PLM и ведет в ней проектирование самолета МиГ‑УТС, в том числе создает цифровые двойники для производства узлов двигателей, а АвтоВАЗ с июля 2026 года начал поэтапное внедрение этого продукта (на старте — порядка 100 рабочих мест) для замены систем CATIA и Siemens Пока оба проекта еще довольно далеки от завершения, речь идет лишь о первых пилотных участках.
- PLM/PDM — напротив, слабейшее звено инженерного комплекса. По данным исследовательского центра IT Institute (март 2026 г.), лишь 21% организаций преимущественно используют российские PLM-решения, а 59% работают на иностранном софте. Индекс сложности миграции — 9 из 10 — самый высокий среди всех сегментов; сроки перехода на отечественное ПО в промышленности — 24–36 месяцев. На рынке сложилась ситуация «двух сосуществующих PLM-миров»: зарубежные платформы (Teamcenter, Windchill) работают в режиме унаследованных систем, российские (T-FLEX PLM, «ЛОЦМАН:PLM», «Союз-PLM») — внедряются параллельно для новых проектов. Полная миграция исторических данных требует нескольких лет, а в ряде случаев и вовсе экономически нецелесообразна.
- CAE — один из самых импортозависимых сегментов: доля зарубежных систем инженерного анализа составляет около 80% (по данным Росатома), при этом, по оценке Минпромторга России, среди производителей радиоэлектроники в 2025 году 61% использовали иностранные CAE-решения. Тем не менее на рынке появляются и отечественные платформы: «Логос» от госкорпорации «Росатом», поставившей цель снизить к 2027 году долю зарубежного CAE с 80% до 20%, и «Таумерикс» от компании «Т1 Интеграция» для междисциплинарного анализа в электронике. Но пока они находятся на ранней стадии реализации и весь спектр расчетных задач заказчиков, конечно, не покрывают.
- EDA/ECAD — критическая зависимость от иностранного ПО. По данным АНО «ЦКИТ», в машиностроении отечественные EDA-решения полностью отсутствуют, в радиоэлектронике зафиксировано 47 незакрытых потребностей, причем в 35 случаях отмечается полное отсутствие отечественных продуктов. Имеющиеся решения («Макс.EDA» от АО «Цифровая мануфактура», Delta Design от Eremex) находятся в стадии опытной эксплуатации и потребности сложного многослойного проектирования и интегральных схем также не закрывают.
- ERP — крупнейший сегмент корпоративного ПО. Около 80% рынка здесь контролирует 1С, но для крупных промышленных холдингов, где требуются сложные производственные сценарии (позаказное производство, рецептурные процессы, сложные маршруты и взаимодействие между бизнес-единицами и подразделениями), полноценной замены SAP и Oracle нет: использовать их продолжают 58% компаний, 27% выстраивают смешанную ИТ-инфраструктуру с переводом части процессов на отечественные продукты. Полная миграция в среднем занимает 6–14 месяцев, в отдельных случаях она может затянуться до 2–3 лет. При этом частные компании придерживаются выжидательной стратегии: в условиях ограниченного ИТ‑бюджета приоритет получают проекты с коротким сроком окупаемости и прямым влиянием на операционные результаты деятельности.
- SCADA и АСУ ТП — доля российского программного обеспечения для производства в новых проектах в этом сегменте растет, но по характеристикам оно проигрывает иностранным конкурентам. На отставание отечественных решений по техническим характеристикам, прежде всего в области распределенных систем управления, отраслевых библиотек и по сложности миграции без остановки производства, в ходе исследования компании «УльтимаТек» с участием Минпромторга России (2024–2025 гг.) указали 62% опрошенных предприятий. Критический аппаратный пробел — сертификация функциональной безопасности. У российских ПЛК на начало 2026 года отсутствует подтвержденный сертификат SIL 3 от аккредитованной международной организации (TÜV, Exida), так как зарубежные сертификационные лаборатории прекратили работу с российским оборудованием из-за санкций. Для объектов, где SIL 3 — нормативное требование (системы противоаварийной защиты), альтернатив зарубежным контроллерам безопасности (HIMA HIMax, Schneider M580 Safety) пока нет.
Сводную картину имеющихся на рынке пробелов дает исследование Центра компетенций в сфере ИТ (ЦКИТ) в рамках дорожной карты «Новое индустриальное ПО»: по состоянию на конец 2024 года выявлено 837 «белых пятен» — отраслевых потребностей, не закрытых отечественными решениями. Из них в 412 случаях необходимые продукты отсутствуют полностью, а в 425 — они есть, но требуют серьезной доработки. Больше всего пробелов на тот момент было в аграрно-промышленном комплексе (172), автомобилестроении (101) и машиностроении (62); по классам ПО — в категориях CAD, CAE, CAM и PLM, то есть там, где для достижения технологического суверенитета требуются накопленные десятилетиями инженерные компетенции. В 2026 году сводные цифры ЦКИТ не обновлял, но актуализированный перечень «болевых точек» он подтверждает: проблемные классы остаются прежними — ECAD, CAE, PDM, к ним добавилось проектирование оптических систем (OCAD).
По оценке экспертов CNews Analytics, перспективы российского рынка специализированного промышленного ПО на ближайший прогнозный период вполне понятны: формирование относительно завершенного контура импортозамещения займет минимум 3–5 лет. Базовая ИТ-инфраструктура (ОС, СУБД, офисное ПО) замещена и работает; по инженерному и промышленному ПО эти процессы в находятся активной фазе, но для их завершения необходимы годы, а в отдельных классах (EDA, тяжелые CAE, PLM для сложных изделий) — от 5 до 10 лет. Но даже при наличии готового российского решения, уже внесенного в реестр Минцифры России, при оценке его пригодности для использования на промышленном предприятии стоит ориентироваться на подтвержденные кейсы внедрения и сертификацию в схожих отраслях. При планировании проекта необходимо закладывать реалистичные сроки миграции (от 6–14 месяцев для ERP до 24–36 месяцев для PLM) и бюджет на скрытые затраты (перенос данных, интеграцию с действующей инфраструктурой, обучение и адаптацию персонала, доработки регламентов и пилотную эксплуатацию), которые обычно составляют основную часть стоимости внедрения.
Ilya specializes in marketing research projects, business plans and strategic consulting.