Рынок сбора и переработки алюминиевого лома в России находится в конце нисходящего тренда

Рынок сбора и переработки алюминиевого лома в России находится в конце нисходящего тренда
30.04.2025
Подписаться на новости отрасли "Промышленность"
Рынок сбора и переработки алюминиевого лома в России находится в конце нисходящего тренда Обзор российского рынка алюминиевого лома в 2020–2023 гг. Классификация собираемого лома в России. Прогноз развития рынка до 2029 года.

Система сбора лома алюминия в РФ пока далека от совершенства. В основном в нее попадают отходы, которые образуются в ходе ремонта и модернизации зданий, сооружений и различных видов оборудования, при этом общий недособор оценивается в 50%. После 2025 года ожидается начало восстановления российского рынка сбора и переработки алюминиевого лома, его объем к концу десятилетия может достигнуть уровня «досанкционного» 2021 года.

Обзор ситуации на рынке в 2020–2023 гг.

Сбор лома алюминия в РФ на протяжении 2020–2021 гг. непрерывно увеличивался, драйвером был рост производства на фоне высокого спроса на экспорт лома из РФ. В 2022 году произошел обвал, вызванный резким снижением спроса на сплавы (в первую очередь сокращением экспорта вторичных сплавов в 2 раза).

Снижению объема экспорта вторичных сплавов способствовали следующие факторы:

  1. Покупатели вторичных ломов ввели самосанкции, отказавшись от закупки в РФ (наиболее значительным был объем сокращения у Японии).
  2. В октябре 2023 года были введены экспортные пошлины на алюминиевые сплавы.

Образование алюминиевого лома в 2023 году составило почти 1 200 тыс. тонн. Более 50% этого объема ушло на полигоны для захоронения. Недосбор — это лом в чистом виде и в композитных материалах, который попадает на свалки и полигоны. Основная причина таких потерь — несовершенство (отсталость) системы сбора и переработки отходов.

Какой лом собирается в России

Основной объем сбора алюминиевого лома приходится на «старые лома» — от амортизации зданий, сооружений, оборудования и т. д. В 2023 году на их долю пришлось около 80% всего ломосбора. «Новый» лом в виде отходов производства, выштамповки, брака и т. д. занимает около 20%.
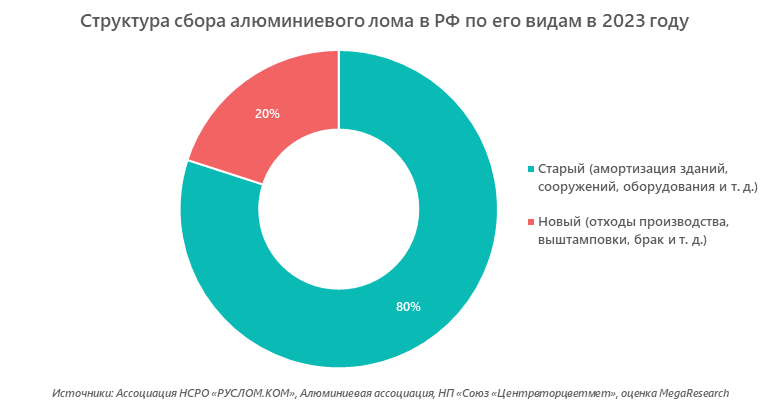
Структура сбора алюминиевого лома в РФ по его видам в 2023 году

Ключевыми видами собираемого алюминиевого лома являются электротехнический (алюминиевые кабели), строительный, моторный лом и диски. Вместе они составляют около 55% всего ломосбора. Кроме того, 18% приходится на отходы металла, выделяемые из смешанной россыпи.
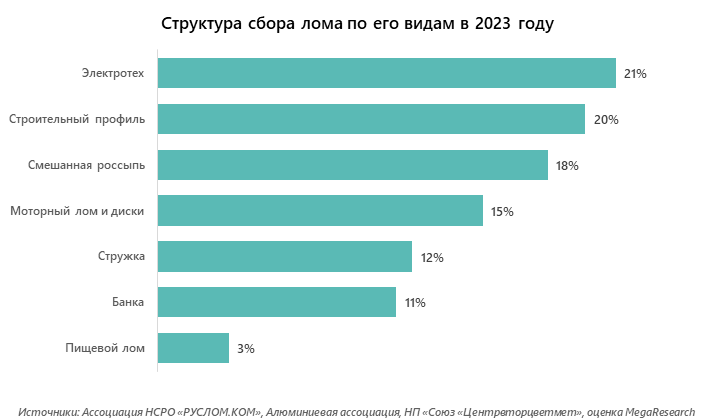
Структура сбора лома по его видам в 2023 году

Прогноз дальнейшего развития российского рынка сбора и переработки алюминиевого лома

По итогам проведенного исследования аналитики MegaResearch составили прогноз, в рамках которого ожидается:

  • падение объемов ломозаготовки и эффективности системы ломосбора с 54–62% до 38–54% до конца 2025 года;
  • восстановление объемов сбора и заготовки алюминиевого лома до уровня 2021 года к 2029 году.          

Алюминий — один из наиболее подходящих материалов для организации безотходного производства в рамках рециклинга оборота сырья. Он поддается 100%-й переработке, причем производить новый металл из отходов гораздо выгоднее, чем из глинозема, как по стоимости, так и с точки зрения охраны окружающей среды и снижения углеродного следа. Поэтому инфраструктура сбора и переработки алюминия в России будет развиваться и этот рынок имеет хорошие перспективы для дальнейшего роста.
Подписаться на новости отрасли "Промышленность"
Dmitry Palkin
Dmitry Palkin
Lead Project Manager

Dmitry specializes in marketing research projects, business plans and strategic consulting.
Обзоры по теме «Промышленность»

все обзоры
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста
30.09.2026
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста

В июле 2026 года Правительство России официально пересмотрело целевые показатели по локализации электронной продукции, снизив планку с амбициозных 80% до реалистичных 57,9% на текущий год и 58,7% к 2030 году. Это решение зафиксировало границу, до которой может дойти импортозамещение в промышленности с учетом сложившейся экономической ситуации и геополитических ограничений. Пока в высокотехнологичных сегментах государство корректирует ожидания, на рынке промышленного оборудования и запчастей формируется противоположная тенденция: доля отечественной продукции в общем объеме промышленного потребления выросла с 50% в 2021 году до 85% в 2026 году. Получается, что в одних сегментах рынок уже опережает планы, а в других — государству приходится корректировать целевые ориентиры под реальные технологические возможности.

Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.
09.09.2026
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.

Перевод высокоскоростной линии облицовки кромки или автоматической упаковки с привычных европейских полиуретановых и ЭВА-компонентов на азиатские аналоги требует от технологов предприятия проведения полного цикла лабораторных испытаний новой рецептуры. Это влечет за собой пересмотр карт технологического процесса и вынужденные простои оборудования до тех пор, пока не будет достигнута стабильная адгезия и заданное время схватывания. В 2024–2025 годах эти операционные сложности стали главным вызовом для игроков рынка промышленных клеев в России. В этом материале мы разберем, как изменилась экономика клеевых композиций, какие инвестиционные проекты формируют конкурентную среду на нем и почему импортозамещение клеев стало фактором, напрямую определяющим маржинальность производственного бизнеса в ближайшей и среднесрочной перспективе.

Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития
19.08.2026
Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития

В конце 2011 года по инициативе академика Евгения Каблова (на тот момент генерального директора ФГУП ВИАМ), был разработан и принят документ «Стратегические направления развития материалов и технологий их переработки на период до 2030 года». Его одобрили 114 экспертов из 80 организаций — от Минпромторга до «Ростеха», «Роскосмоса» и «Росатома», а финальное утверждение прошло на заседании Научно-технического совета Военно‑промышленной комиссии РФ (протокол №ВПК (НТС)‑27пр от 02.12.2011). В документе сформулированы 18 стратегических направлений, 71 комплексная проблема и 10 инновационных концептов, то есть фактически сформирована долгосрочная программа развития рынка новых материалов для легкой и химической промышленности, а также ряда высокотехнологичных отраслей. За прошедшие почти полтора десятилетия документ несколько раз актуализировали и он стал базовым ориентиром для импортозамещения: в нем усилили фокус на критических материалах (композитах, жаропрочных сплавах, функциональных покрытиях и т. д.), закрепили целевые показатели по локализации производства и дорожные карты освоения технологий. После событий 2022 года на фоне резкого сокращения импортных поставок профильных продуктов отчетливо проявился дефицит промежуточных звеньев технологической цепочки, поэтому отраслевым предприятиям и научным организациям пришлось восстанавливать их в максимально сжатые сроки. Сегодня главный вызов этого рынка — достижение воспроизводимости характеристик готовой продукции: необходимые для этого компетенции есть лишь в отдельных его сегментах.

Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше
28.07.2026
Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше

В июне 2026 года крупнейший российский производитель компаундов «Полипластик» сообщил Минпромторгу России тревожную цифру: доля отечественного полимера в автомобильных деталях упала за три года с 70% до 35%. Это звучит довольно странно, ведь в последние годы в РФ запустили сборку сразу нескольких китайских брендов: Haval, Geely, Changan, BAIC и другие. Однако пластиковые детали для них все чаще приезжают из Китая в готовом виде. Причина заключается в специфике рынка инженерных пластиков: для того чтобы разработать российскую марку под конкретный узел, нужно заказать пресс-форму, стоимость которой может достигать нескольких миллионов долларов, при этом действующая балльная система оценки уровня локализации производства, предусмотренная постановлением Правительства РФ № 719, дает использованию отечественного пластика в разы меньший вес, чем, например, обычной сварке кузова. Инвестировать в это направление невыгодно, соответственно, доля российских инженерных пластиков снижается. Что с этим намерены делать крупнейшие компаундеры и есть ли у них шанс переломить ситуацию — разбираемся далее в статье.

Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке
02.07.2026
Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке

После 2022 года рынок кирпича в России развивался по довольно стандартному сценарию, который определялся сложившейся экономической ситуацией и геополитическими ограничениями. Производители стремились повысить эффективность своего бизнеса, чтобы получить возможность предложить потребителям минимальную цену, а также заместить продукцию ушедших из-за санкций (в том числе «самосанкций») европейских поставщиков. Однако сейчас этого уже недостаточно. Спрос на рынке меняется под влиянием изменившихся строительных практик и требований архитекторов и конечных потребителей к качеству и характеристикам продукта, а также к условиям его поставки. При этом производители постепенно уходят от низкомаржинальной продукции в более высокие ценовые сегменты (кирпич мягкого формования, клинкерный кирпич для мощения и облицовки стен, разнообразные цветовые решения и декорирование поверхности, ригель и половинный формат, клинкерная плитка и т. д.).

Как компании выбирают облицовочный кирпич на B2B-рынке
09.06.2026
Как компании выбирают облицовочный кирпич на B2B-рынке

Рынок облицовочного кирпича в РФ долгое время стабильно рос: хорошо известный и востребованный ассортимент, разделенный на четкие ценовые сегменты, а также ключевые параметры, по которым можно сравнивать продукт, позволяли быстро и легко принимать решения о закупке. Однако в настоящее время он стал менее прямолинейным. Где-то изменился состав игроков, где-то стали по-другому выстраиваться поставки, где-то появились другие каналы продаж, параллельно с этим в разных сегментах по-разному пересматриваются подходы к ценообразованию и логика продвижения продукции. Из-за этого и сам процесс выбора стал менее очевидным. Чтобы понять, как это отразилось на деятельности игроков рынка в B2B-сегменте, мы провели серию интервью с теми, кто работает с облицовочным кирпичом: дилерами, поставщиками и компаниями, которые участвуют в строительстве.