Анализ рынка керамической плитки и керамогранита в России: доля отечественной продукции увеличивается
Анализ рынка керамической плитки и керамогранита в России: доля отечественной продукции увеличивается
17.09.2019
Подписаться на новости отрасли "Промышленность"
Анализ рынка керамической плитки и керамогранита в России: доля отечественной продукции увеличивается В 2017 году российский рынок керамической плитки приостановил двухлетнее падение, вызванное отрицательной динамикой экономики и снижением доходов населения. За это время с рынка была вытеснена значительная часть дорогой иностранной продукции. К концу года в России насчитывалось около 25 производственных площадок по выпуску керамической плитки и керамогранита.

В 2017 году российский рынок керамической плитки приостановил двухлетнее падение, вызванное отрицательной динамикой экономики и снижением доходов населения. За это время с рынка была вытеснена значительная часть дорогой иностранной продукции. К концу года в России насчитывалось около 25 производственных площадок по выпуску керамической плитки и керамогранита.
Керамическая плитка успешно конкурирует с другими видами напольных и облицовочных покрытий, поэтому на нее существует стабильный спрос как со стороны населения, так и в сегменте промышленного и коммерческого строительства.

Динамика рынка в 2014–2017 гг.

По данным Росстата и ФТС России, в 2017 г. объем рынка в натуральном выражении вырос на 9,5% относительно прошлогоднего уровня, доля импорта составила 25%. По сравнению с 2014 г. размеры импортных поставок уменьшились на 30%, а объем экспорта, напротив, вырос почти на четверть. В стоимостном выражении рост рынка составил 9,8%. Это говорит от том, что в 2017 г. цены на керамическую плитку практически не изменились.
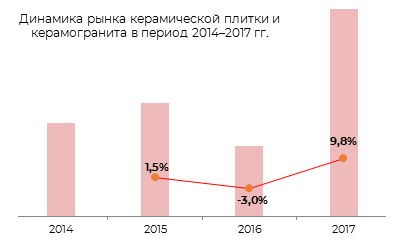
Динамика рынка керамической плитки и керамогранита в период 2014-2017 гг.

Структура рынка по виду керамической плитки и керамогранита

Для оценки доли каждого вида продукции использовались данные Федеральной службы государственной статистики и Федеральной таможенной службы по объемам реализации и ввоза в Россию продукции по следующим категориям:

  • облицовочная плитка;
  • напольная плитка;
  • керамогранит и фасадная плитка.

После этого полученная информация уточнялась в ходе экспертных интервью с ведущими игроками рынка.
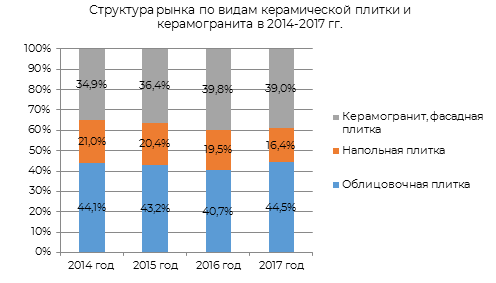
Структура рынка по видам керамической плитки и керамогранита в 2014-2017 гг

Распределение долей указанной продукции в динамике по годам представлено на диаграмме. Обращает на себя внимание снижение доли напольной плитки за счет роста потребления керамогранита. Доля облицовочной плитки оставалась примерно на одном уровне. Следует отметить, что в структуре внутреннего производства доля керамогранита гораздо выше — по итогам 2017 года она составила более 47%.

Структура рынка по ценовым сегментам

Ценовой анализ рынка керамической плитки и керамогранита проводился при помощи изучения прайс-листов ведущих производителей и поставщиков, а также на основе данных по их представленности в наиболее крупной сети формата DIY — «Леруа Мерлен». Отдельно рассматривались цены в специализированных интернет-магазинах, поставляющих плитку и другие отделочные материалы.

В результате исследования были выделены 4 основных сегмента:

  1. Премиум (выше 1 000 руб/м2).
  2. Высокий (выше 800–1 000 руб/м2).
  3. Средний (500–800 руб/м2).
  4. Низкий (до 500 руб/м2).

Анализ показал, что период 2014–2017 гг. характеризовался небольшим ростом сегмента премиум за счет соответствующего снижения долей всех остальных разновидностей изучаемой продукции. Данная тенденция несколько противоречит общей направленности динамики спроса в кризисные периоды, однако ее можно объяснить спецификой потребления (в основном плитка приобретается для ремонта, а ремонт делается довольно редко, поэтому для него часто выбираются высококачественные облицовочные материалы), а также общим ростом цен на импортную плитку, которая составляет основную часть премиального сегмента.
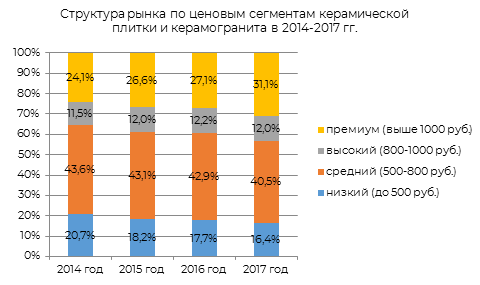
Структура рынка по ценовым сегментам керамической плитки и керамогранита в 2014-2017 гг.

Факторы, оказывающие влияние на рынок

К основным факторам, определяющим развитие рынка керамической плитки и керамогранита, относятся:

  • экономическая ситуация (динамика ВВП, доходов населения, темпы роста промышленного производства, товарооборота и инфляции);
  • курс рубля по отношению к основным мировым валютам. Высокий курс доллара и евро способствует удорожанию импортной продукции, росту конкурентоспособности российских производителей, в том числе и на международном рынке;
  • зависимость от строительного рынка. Рост потребления керамической плитки тормозят процессы стагнации в строительстве, а также высокие проценты по кредитам;
  • наличие собственной сырьевой базы у большинства производителей.

Оценка текущих тенденций развития рынка

Для того чтобы проанализировать текущее состояния рынка и сформировать прогноз его развития на ближайшие годы, аналитики выделили ряд ключевых тенденций, действовавших на рынке в рассматриваемый период:

  • развитие технологии производства. В 2018-2019 г. продолжился поиск новых форматов и дизайнов облицовочной плитки, плитки для пола и крупного керамогранита;
  • переход ведущих игроков на цифровое производство. Высокая степень автоматизации позволяет разрабатывать абсолютно новые дизайны с применением спецэффектов, максимально приближенные по виду к природным материалам, и формы, в том числе по размерам и толщине;
  • рост доли керамогранита с 35% в 2014 г. до 39% в 2017 г., особенно в сегменте глазурированного керамогранита;
  • рост доли плиток малых форматов;
  • увеличение влияния эстетической составляющей. Рост запросов клиентов прослеживается во многих сферах, связанных с ремонтом и дизайном, в том числе и в сегменте отделочных материалов. Подтверждением этого факта является увеличение доли премиум-сегмента в общей структуре рынка, которое было отмечено ранее.

Анализ внешнеторговых операций

Несмотря на то, что в рассматриваемом периоде преобладающей тенденцией было снижение импорта, в 2017 г. объем ввоза вырос по отношению к 2016 году примерно на 25%. Коррекция произошла из-за провала импорта в 2016 г. в связи с подорожанием иностранной продукции из-за снижения курса рубля. В целом объем импорта в 2017 г. в натуральном выражении вернулся на уровень 2015 г., но заметно уменьшился по сравнению с докризисными показателями.

Более половины плитки и керамогранита было ввезено в Россию из Белоруссии и Украины. Объемы поставок из европейских стран (Испании, Италии, Польши и Германии) в количественном исчислении были гораздо меньшими — их совокупная доля составляла чуть более 30%.

Экспорт продукции российских производителей с 2014 по 2017 г. вырос на примерно на четверть. В 2017 г. в общем объеме рынка доля экспорта составила чуть менее 13%. Российская керамическая плитка поставлялась в основном в страны ближнего зарубежья (60% экспорта), и страны Евросоюза (Германию, Литву, Румынию, Великобританию).
Структура спроса на керамическую плитку и керамогранит

Основными потребителями изучаемой продукции являются:

  • застройщики и субподрядчики (крупный и средний бизнес);
  • строительные бригады (малый бизнес, ориентированный на частных заказчиков);
  • частные лица, выполняющие ремонт или закупающие материалы для него самостоятельно.

Распределение долей указанных потребителей зависит от типа облицовочного материала. Так, частные заказчики приобретают до 80% облицовочной и напольной плитки, а в сегменте глазурованного керамогранита их доля в два раза меньше.
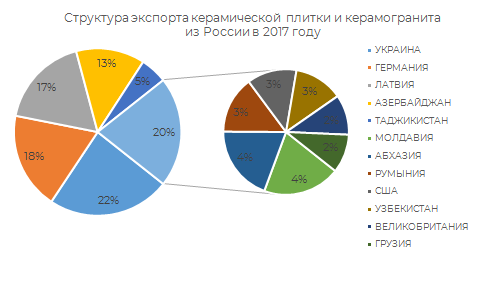
Структура экспорта керамической плитки и керамогранита из России в 2017 г.

Прогноз развития рынка до 2024 г.

По мнению экспертов, в 2019 г. рынок достигнет показателей докризисного 2014 года, но дальше расти с такой же скоростью, как и раньше, не будет. Динамику потребления керамической плитки и керамогранита будут определять изменения в экономике страны, прежде всего в части роста доходов населения.

Прогноз роста рынка был построен на основе данных Минэкономразвития России по изменению реальных располагаемых доходов населения до 2024 года. Предполагается, что к 2024 г. объем потребления керамической плитки превысит уровень 2017 года примерно на 30%, а уровень 2014 года — на 12%.
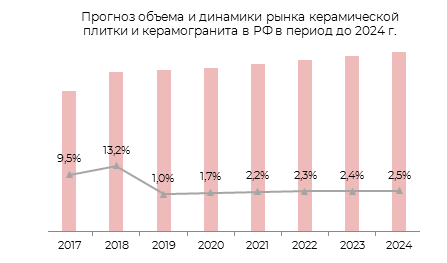
Прогноз объёма и динамики рынка керамической плитки и керамогранита в РФ в период до 2024 г.

Снижение доли импорта на рынке будет продолжаться. Аналитики предполагают, что к концу 2020 г. объем реализации иностранной продукции упадет примерно на 10%. Параллельно будет расти экспорт, но темпы роста будут вдвое ниже, чем темпы снижения импорта.

Сдерживающие факторы и драйверы роста рынка в ближайшей перспективе

Дополнительным драйвером роста рынка керамической плитки и керамогранита может стать выход из стагнации строительной отрасли. Этому могут способствовать:

  • программы обновления жилого фонда в регионах (аналогичные программе реновации в Москве);
  • снижение ипотечных ставок;
  • реализация крупных инфраструктурных проектов;
  • появление новых вариантов использования керамической плитки в строительстве и ремонте;
  • рост экономики в целом и восстановление покупательной способности населения;
  • замедление темпов инфляции.

Замедлить рост рынка может ухудшение экономической ситуации в стране, которое может быть связано как с внешнеполитическими рисками, так и с изменением внутреннего инвестиционного климата, например, из-за принятия новых законодательных актов, затрудняющих развитие строительной отрасли. В целом аналитики оценивают перспективы рынка керамической плитки и керамогранита как благоприятные.
Подписаться на новости отрасли "Промышленность"
Alexander Sibiryakov
Head of Sales Department

Alexander specializes in marketing research projects, business plans and strategic consulting.
Обзоры по теме «Промышленность»

все обзоры
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста
30.09.2026
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста

В июле 2026 года Правительство России официально пересмотрело целевые показатели по локализации электронной продукции, снизив планку с амбициозных 80% до реалистичных 57,9% на текущий год и 58,7% к 2030 году. Это решение зафиксировало границу, до которой может дойти импортозамещение в промышленности с учетом сложившейся экономической ситуации и геополитических ограничений. Пока в высокотехнологичных сегментах государство корректирует ожидания, на рынке промышленного оборудования и запчастей формируется противоположная тенденция: доля отечественной продукции в общем объеме промышленного потребления выросла с 50% в 2021 году до 85% в 2026 году. Получается, что в одних сегментах рынок уже опережает планы, а в других — государству приходится корректировать целевые ориентиры под реальные технологические возможности.

Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.
09.09.2026
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.

Перевод высокоскоростной линии облицовки кромки или автоматической упаковки с привычных европейских полиуретановых и ЭВА-компонентов на азиатские аналоги требует от технологов предприятия проведения полного цикла лабораторных испытаний новой рецептуры. Это влечет за собой пересмотр карт технологического процесса и вынужденные простои оборудования до тех пор, пока не будет достигнута стабильная адгезия и заданное время схватывания. В 2024–2025 годах эти операционные сложности стали главным вызовом для игроков рынка промышленных клеев в России. В этом материале мы разберем, как изменилась экономика клеевых композиций, какие инвестиционные проекты формируют конкурентную среду на нем и почему импортозамещение клеев стало фактором, напрямую определяющим маржинальность производственного бизнеса в ближайшей и среднесрочной перспективе.

Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития
19.08.2026
Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития

В конце 2011 года по инициативе академика Евгения Каблова (на тот момент генерального директора ФГУП ВИАМ), был разработан и принят документ «Стратегические направления развития материалов и технологий их переработки на период до 2030 года». Его одобрили 114 экспертов из 80 организаций — от Минпромторга до «Ростеха», «Роскосмоса» и «Росатома», а финальное утверждение прошло на заседании Научно-технического совета Военно‑промышленной комиссии РФ (протокол №ВПК (НТС)‑27пр от 02.12.2011). В документе сформулированы 18 стратегических направлений, 71 комплексная проблема и 10 инновационных концептов, то есть фактически сформирована долгосрочная программа развития рынка новых материалов для легкой и химической промышленности, а также ряда высокотехнологичных отраслей. За прошедшие почти полтора десятилетия документ несколько раз актуализировали и он стал базовым ориентиром для импортозамещения: в нем усилили фокус на критических материалах (композитах, жаропрочных сплавах, функциональных покрытиях и т. д.), закрепили целевые показатели по локализации производства и дорожные карты освоения технологий. После событий 2022 года на фоне резкого сокращения импортных поставок профильных продуктов отчетливо проявился дефицит промежуточных звеньев технологической цепочки, поэтому отраслевым предприятиям и научным организациям пришлось восстанавливать их в максимально сжатые сроки. Сегодня главный вызов этого рынка — достижение воспроизводимости характеристик готовой продукции: необходимые для этого компетенции есть лишь в отдельных его сегментах.

Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше
28.07.2026
Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше

В июне 2026 года крупнейший российский производитель компаундов «Полипластик» сообщил Минпромторгу России тревожную цифру: доля отечественного полимера в автомобильных деталях упала за три года с 70% до 35%. Это звучит довольно странно, ведь в последние годы в РФ запустили сборку сразу нескольких китайских брендов: Haval, Geely, Changan, BAIC и другие. Однако пластиковые детали для них все чаще приезжают из Китая в готовом виде. Причина заключается в специфике рынка инженерных пластиков: для того чтобы разработать российскую марку под конкретный узел, нужно заказать пресс-форму, стоимость которой может достигать нескольких миллионов долларов, при этом действующая балльная система оценки уровня локализации производства, предусмотренная постановлением Правительства РФ № 719, дает использованию отечественного пластика в разы меньший вес, чем, например, обычной сварке кузова. Инвестировать в это направление невыгодно, соответственно, доля российских инженерных пластиков снижается. Что с этим намерены делать крупнейшие компаундеры и есть ли у них шанс переломить ситуацию — разбираемся далее в статье.

Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке
02.07.2026
Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке

После 2022 года рынок кирпича в России развивался по довольно стандартному сценарию, который определялся сложившейся экономической ситуацией и геополитическими ограничениями. Производители стремились повысить эффективность своего бизнеса, чтобы получить возможность предложить потребителям минимальную цену, а также заместить продукцию ушедших из-за санкций (в том числе «самосанкций») европейских поставщиков. Однако сейчас этого уже недостаточно. Спрос на рынке меняется под влиянием изменившихся строительных практик и требований архитекторов и конечных потребителей к качеству и характеристикам продукта, а также к условиям его поставки. При этом производители постепенно уходят от низкомаржинальной продукции в более высокие ценовые сегменты (кирпич мягкого формования, клинкерный кирпич для мощения и облицовки стен, разнообразные цветовые решения и декорирование поверхности, ригель и половинный формат, клинкерная плитка и т. д.).

Как компании выбирают облицовочный кирпич на B2B-рынке
09.06.2026
Как компании выбирают облицовочный кирпич на B2B-рынке

Рынок облицовочного кирпича в РФ долгое время стабильно рос: хорошо известный и востребованный ассортимент, разделенный на четкие ценовые сегменты, а также ключевые параметры, по которым можно сравнивать продукт, позволяли быстро и легко принимать решения о закупке. Однако в настоящее время он стал менее прямолинейным. Где-то изменился состав игроков, где-то стали по-другому выстраиваться поставки, где-то появились другие каналы продаж, параллельно с этим в разных сегментах по-разному пересматриваются подходы к ценообразованию и логика продвижения продукции. Из-за этого и сам процесс выбора стал менее очевидным. Чтобы понять, как это отразилось на деятельности игроков рынка в B2B-сегменте, мы провели серию интервью с теми, кто работает с облицовочным кирпичом: дилерами, поставщиками и компаниями, которые участвуют в строительстве.