Анализ рынка мешочной крафт-бумаги в Республике Беларусь: рост продолжится в основном за счет поддержки государства
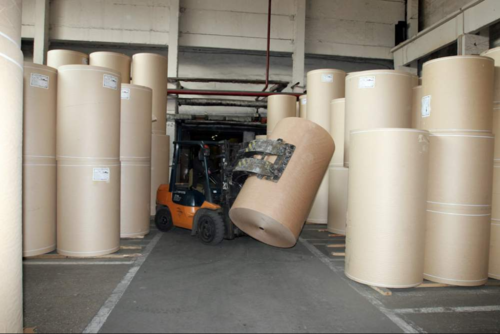
Анализ рынка мешочной крафт-бумаги в Республике Беларусь: рост продолжится в основном за счет поддержки государства
21.05.2021
Подписаться на новости отрасли "Промышленность"
Анализ рынка мешочной крафт-бумаги в Республике Беларусь: рост продолжится в основном за счет поддержки государства Анализ рынка мешочной крафт-бумаги в Республике Беларусь: рост продолжится в основном за счет поддержки государства
Несмотря на то, что бумажная упаковка стоит дороже пластиковой, а ее применение увеличивает размер утилизационного взноса с производителей, у рынка мешочной крафт-бумаги в Беларуси есть хорошие перспективы для развития. В основном они связаны с тем, что политика перехода на экологичные виды тары и упаковки поддерживается на уровне государства. В 2019 г. эта поддержка была закреплена специальной Директивой Президента страны. Эксперты считают, что в ближайшей перспективе рынок сохранит ежегодные темпы роста в 10%, достигнутые до пандемии COVID-19.

Содержание

Объем и динамика рынка в 2015–2019 гг.

В связи с особенностями статистического учета в Республике Беларусь данные об объемах производства мешочной крафт-бумаги в этой стране доступны начиная с 2019 года, поскольку ранее они учитывались в составе более широкой товарной группы «Производство бумаги и картона». Объемы выпуска крафт-бумаги в 2015–2018 гг. оценивались экспертно на основании динамики показателей этой группы в соответствующие периоды.

Объем рынка мешочной крафт-бумаги в Беларуси рассчитывался по классическому балансовому методу:

Объем рынка = Объем производства + Объем импорта – Объем экспорта.

Информация для анализа внешнеторговых операций выгружалась из базы данных портала международной торговли Trade Map по двум кодам ТН ВЭД:

  • 480421 — крафт-бумага мешочная небеленая;
  • 480429 — крафт-бумага мешочная прочая.

Проведенные расчеты показали, что объем изучаемого рынка в период с 2015 по 2019 год стабильно увеличивался, суммарный рост составил 32%. На долю внутренних производителей приходится 63% от общего объема потребления.

Динамика объема рынка мешочной крафт-бумаги в Белоруссии, 2015–2019 гг.

Основные драйверы и факторы, сдерживающие развитие рынка

По оценкам аналитиков, рынок мешочной крафт-бумаги в Республике Беларусь находится под влиянием разнонаправленных факторов, определяющих его динамику. К числу основных драйверов относятся:

  • курс государства на переход на экологическую упаковку и тару. Директива Президента Республики Беларусь №7 от 14 марта 2019 г. «О совершенствовании и развитии жилищно-коммунального хозяйства страны» предусматривает постепенное снижение использования упаковки из пластика и ее замещение более экологически безопасной, в том числе бумажной. В качестве практических шагов установлена обязанность торговых организаций (магазинов кафе, супермаркетов и т. д.) предлагать покупателям бумажные пакеты;
  • наличие свободных производственных мощностей по выпуску упаковки из крафт-бумаги. По мнению экспертов, внутренние производители могут полностью обеспечить рынок своей продукцией уже сейчас.
Закажите проведение маркетингового исследования рынка мешочной крафт-бумаги исследовательским агентством MegaResearch.

Тем не менее существуют и факторы, сдерживающие развитие рынка:

  • высокая стоимость бумажных мешков по сравнению с полиэтиленовыми. Несмотря на рост социальной ответственности населения и усиление инициатив по защите окружающей среды, переход на экологичную упаковку сдерживается ее ценой;
  • утилизационный сбор, который зависит от веса продукции. Поскольку бумажный пакет весит больше пластикового, ставка сбора на него выше. С учетом того, что для производства бумажной упаковки требуется больше сырья, утилизационный сбор на нее увеличивается еще на 10–12%;
  • изначально более низкий спрос на бумажные мешки и пакеты.

Анализ внешнеторговых операций

Как уже было отмечено, доля внутреннего производства на рынке крафт-бумаги Республики Беларусь составляет 63%. Соответственно, импортная продукция занимает 37%.

С 2015 по 2019 г. объем импорта крафт-бумаги в Беларуси увеличился на 52%, при этом основной рост пришелся на 2016 и 2019 гг., в 2017–2018 гг. было зафиксировано небольшое снижение. Доминирующим экспортером на протяжении всего рассматриваемого периода остается Россия. В 2019 году доля российской крафт-бумаги (в основном поставлялась небеленая мешочная бумага) составила 98%.

Объем и динамика импорта мешочной крафт-бумаги, 2015–2019 гг.

Объем экспорта крафт-бумаги из Белоруссии незначителен (в натуральном выражении он не превышает 5% от объема импорта). Однако в 2019 г. зафиксирован определенный рост, в основном за счет появления новых стран-импортеров: если в 2016–2018 гг. поставки шли в Россию и Украину, то в 2019 г. они были переориентированы на Чехию, Польшу и Индонезию, в то время как экспорт в Россию существенно снизился, а в Украину он полностью прекратился.

Конкурентный анализ и производство

Специализированные предприятия по выпуску мешочной крафт-бумаги в Республике Беларусь отсутствуют, ее производят заводы, занимающиеся изготовлением бумажной продукции в комплексе. По оценкам опрошенных участников рынка, крупных производителей крафт-бумаги в стране всего два: БФ «Красная Звезда» и Добружская бумажная фабрика «Герой труда». Их совокупная доля оценивается в 85% от общего объема внутреннего производства. Еще один игрок — РУП «Завод газетной бумаги» — начал производить мешочную крафт-бумагу лишь в 2017 г., при этом к 2019 г. сумел увеличить объем выпуска в 5 раз и занять оставшиеся 15% рынка.

Таким образом, рынок мешочной крафт-бумаги в Республике Беларусь является высококонцентрированным с низким уровнем конкуренции, поскольку основные правила игры на нем задают два ведущих игрока.

Основные потребители мешочной крафт-бумаги в Республике Беларусь

Оценка объемов потребления мешочной крафт-бумаги проводилась на основании открытых данных об объемах выпуска упаковки, сырьем для которой служит крафт-бумага, наиболее крупными производителями. Далее учитывались данные Белстата о средней загрузке предприятий, изготавливающих бумажную продукцию (90%), доля выпуска мешков и пакетов из крафт-бумаги среди всего ассортимента (индивидуально по каждому предприятию) и норма затрат крафт-бумаги на один мешок (в среднем 0,15 кг).

Наибольшие объемы мешочной крафт-бумаги потребляют три компании:

  • ООО «Суперпак компани», входящее в концерн «Беллесбумпром» и способное производить в год до 1 млрд различных мешков и пакетов с прямоугольным, шестиугольным, клиновидным дном, с боковой складкой и без, с полипропиленовой вставкой и без, для автоматической и ручной фасовки;
  • ООО «Суперпак инвест», производственные мощности которого позволяют выпускать 2-, 3- и 4-слойные мешки из крафт-бумаги шириной 35–65 см, длиной 44–120 см для древесного угля, сухого молока, удобрений, сухих кормов, цемента и строительных смесей в общем объеме до 40 млн шт. в год;
  • ОАО «Светлогорский ЦКК», филиал холдинга «Белорусские обои», производящий в числе прочей продукции бумажные мешки и бумагу для гофрирования.

Совокупная доля этих предприятий в общем объеме потребления оценивается в 67%. Среди других потребителей стоит отметить ООО «Бумпромпак», выпускающее мешки для тарирования и фасовки сыпучих и штучных продуктов, и ООО «Амик-О».

Прогноз развития рынка на 2021–2025 гг.

Учитывая, что активную поддержку инициатив по переходу на экологичные виды упаковки в Беларуси оказывает государство, следует ожидать, что в ближайшей перспективе темпы роста рынка, достигнутые в 2018-2019 гг., могут сохраниться. Несмотря на временное ослабление экологических программ в период пандемии (пластиковая упаковка была официально признана наиболее безопасной в неблагоприятных эпидемиологических условиях), по мере выхода из кризиса они снова начнут активно влиять на рынок. Аналитики прогнозируют, что сегмент мешочной крафт-бумаги Республики Беларусь будет расти в среднем на 10% в год. Кроме того, следует отметить, что что действующая политика импортозамещения будет способствовать наращиванию внутреннего производства и вытеснению иностранных поставщиков.
Подписаться на новости отрасли "Промышленность"
Ilya Shilin

Ilya specializes in marketing research projects, business plans and strategic consulting.
Обзоры по теме «Промышленность»

все обзоры
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.
09.09.2026
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.

Перевод высокоскоростной линии облицовки кромки или автоматической упаковки с привычных европейских полиуретановых и ЭВА-компонентов на азиатские аналоги требует от технологов предприятия проведения полного цикла лабораторных испытаний новой рецептуры. Это влечет за собой пересмотр карт технологического процесса и вынужденные простои оборудования до тех пор, пока не будет достигнута стабильная адгезия и заданное время схватывания. В 2024–2025 годах эти операционные сложности стали главным вызовом для игроков рынка промышленных клеев в России. В этом материале мы разберем, как изменилась экономика клеевых композиций, какие инвестиционные проекты формируют конкурентную среду на нем и почему импортозамещение клеев стало фактором, напрямую определяющим маржинальность производственного бизнеса в ближайшей и среднесрочной перспективе.

Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития
19.08.2026
Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития

В конце 2011 года по инициативе академика Евгения Каблова (на тот момент генерального директора ФГУП ВИАМ), был разработан и принят документ «Стратегические направления развития материалов и технологий их переработки на период до 2030 года». Его одобрили 114 экспертов из 80 организаций — от Минпромторга до «Ростеха», «Роскосмоса» и «Росатома», а финальное утверждение прошло на заседании Научно-технического совета Военно‑промышленной комиссии РФ (протокол №ВПК (НТС)‑27пр от 02.12.2011). В документе сформулированы 18 стратегических направлений, 71 комплексная проблема и 10 инновационных концептов, то есть фактически сформирована долгосрочная программа развития рынка новых материалов для легкой и химической промышленности, а также ряда высокотехнологичных отраслей. За прошедшие почти полтора десятилетия документ несколько раз актуализировали и он стал базовым ориентиром для импортозамещения: в нем усилили фокус на критических материалах (композитах, жаропрочных сплавах, функциональных покрытиях и т. д.), закрепили целевые показатели по локализации производства и дорожные карты освоения технологий. После событий 2022 года на фоне резкого сокращения импортных поставок профильных продуктов отчетливо проявился дефицит промежуточных звеньев технологической цепочки, поэтому отраслевым предприятиям и научным организациям пришлось восстанавливать их в максимально сжатые сроки. Сегодня главный вызов этого рынка — достижение воспроизводимости характеристик готовой продукции: необходимые для этого компетенции есть лишь в отдельных его сегментах.

Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше
28.07.2026
Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше

В июне 2026 года крупнейший российский производитель компаундов «Полипластик» сообщил Минпромторгу России тревожную цифру: доля отечественного полимера в автомобильных деталях упала за три года с 70% до 35%. Это звучит довольно странно, ведь в последние годы в РФ запустили сборку сразу нескольких китайских брендов: Haval, Geely, Changan, BAIC и другие. Однако пластиковые детали для них все чаще приезжают из Китая в готовом виде. Причина заключается в специфике рынка инженерных пластиков: для того чтобы разработать российскую марку под конкретный узел, нужно заказать пресс-форму, стоимость которой может достигать нескольких миллионов долларов, при этом действующая балльная система оценки уровня локализации производства, предусмотренная постановлением Правительства РФ № 719, дает использованию отечественного пластика в разы меньший вес, чем, например, обычной сварке кузова. Инвестировать в это направление невыгодно, соответственно, доля российских инженерных пластиков снижается. Что с этим намерены делать крупнейшие компаундеры и есть ли у них шанс переломить ситуацию — разбираемся далее в статье.

Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке
02.07.2026
Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке

После 2022 года рынок кирпича в России развивался по довольно стандартному сценарию, который определялся сложившейся экономической ситуацией и геополитическими ограничениями. Производители стремились повысить эффективность своего бизнеса, чтобы получить возможность предложить потребителям минимальную цену, а также заместить продукцию ушедших из-за санкций (в том числе «самосанкций») европейских поставщиков. Однако сейчас этого уже недостаточно. Спрос на рынке меняется под влиянием изменившихся строительных практик и требований архитекторов и конечных потребителей к качеству и характеристикам продукта, а также к условиям его поставки. При этом производители постепенно уходят от низкомаржинальной продукции в более высокие ценовые сегменты (кирпич мягкого формования, клинкерный кирпич для мощения и облицовки стен, разнообразные цветовые решения и декорирование поверхности, ригель и половинный формат, клинкерная плитка и т. д.).

Как компании выбирают облицовочный кирпич на B2B-рынке
09.06.2026
Как компании выбирают облицовочный кирпич на B2B-рынке

Рынок облицовочного кирпича в РФ долгое время стабильно рос: хорошо известный и востребованный ассортимент, разделенный на четкие ценовые сегменты, а также ключевые параметры, по которым можно сравнивать продукт, позволяли быстро и легко принимать решения о закупке. Однако в настоящее время он стал менее прямолинейным. Где-то изменился состав игроков, где-то стали по-другому выстраиваться поставки, где-то появились другие каналы продаж, параллельно с этим в разных сегментах по-разному пересматриваются подходы к ценообразованию и логика продвижения продукции. Из-за этого и сам процесс выбора стал менее очевидным. Чтобы понять, как это отразилось на деятельности игроков рынка в B2B-сегменте, мы провели серию интервью с теми, кто работает с облицовочным кирпичом: дилерами, поставщиками и компаниями, которые участвуют в строительстве.