
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста
В июле 2026 года Правительство России официально пересмотрело целевые показатели по локализации электронной продукции, снизив планку с амбициозных 80% до реалистичных 57,9% на текущий год и 58,7% к 2030 году. Это решение зафиксировало границу, до которой может дойти импортозамещение в промышленности с учетом сложившейся экономической ситуации и геополитических ограничений. Пока в высокотехнологичных сегментах государство корректирует ожидания, на рынке промышленного оборудования и запчастей формируется противоположная тенденция: доля отечественной продукции в общем объеме промышленного потребления выросла с 50% в 2021 году до 85% в 2026 году. Получается, что в одних сегментах рынок уже опережает планы, а в других — государству приходится корректировать целевые ориентиры под реальные технологические возможности.
Особенности технологического суверенитета: 85% импортозамещения при 98% зависимости в отдельных сегментах
По данным пресс-релиза Финансового университета при Правительстве РФ, опубликованного на сайте вуза и в «Ведомостях» 31 июля 2026 года, «Объем импортозамещающей продукции за последние пять лет увеличился с 50% в 2021 году до 85% в 2026 году. Особенно заметный прогресс достигнут в машиностроении, энергетике и фармацевтике». Однако, если провести более глубокий анализ, можно увидеть, что картина с импортозамещением в промышленности в России довольно неоднородна. С одной стороны, к перечисленным в пресс-релизе отраслям можно добавить производство металлоконструкций, мебели, бытовой химии, пищевой продукции и упаковки, кормов для животных и другие сегменты с относительно низким порогом входа. Здесь степень импортозамещения высокая и российские производители часто выигрывают за счет более короткого логистического плеча и регуляторной защиты. Однако следует иметь в виду, что в ряде сегментов (металлоконструкции, бюджетная мебель) российская продукция уступает по себестоимости китайской, а локализация готового продукта нередко скрывает зависимость от импортного сырья и комплектующих.
В более «тяжелых» отраслях промышленности ситуация выглядит совсем по-другому:
- станкостроение. По данным из открытых источников, доля иностранных станков в закупках российских предприятий в 2025 году составила 83–84% в стоимостном выражении, в 2024 году этот показатель был еще более удручающим — 93% (в натуральном выражении — 98,3%). При этом в первом квартале 2026 года производство металлорежущих станков обвалилось на 46%, станков с ЧПУ — на 24,3%, литейных машин — на 86,7%. Таким образом, определяющим фактором технологического обеспечение машиностроения остается импорт промышленного оборудования. По данным опроса, проведенного летом 2026 года Российским союзом промышленников и предпринимателей, 45% компаний испытывают высокую потребность в замещении станков и оборудования, еще 7% — назвали ее критической;
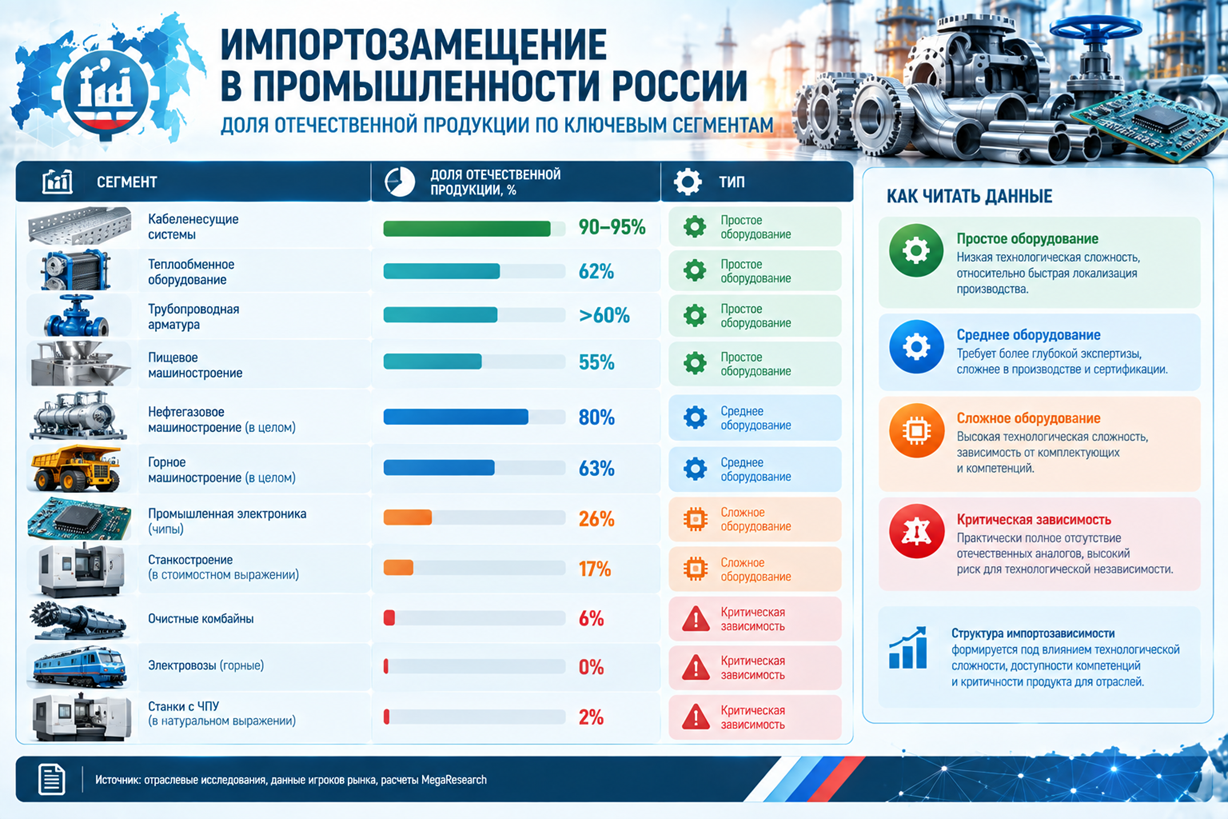
- промышленная электроника. Правительство официально скорректировало целевые значения по доле российской электронной продукции в проектах цифровой трансформации государственного управления с 80%, до 57,9% в 2026-м, 58,4% в 2027-м и 58,7% до 2030 года. По данным Минпромторга России, доля отечественных чипов и компонентов на внутреннем рынке составляет 26%, к 2030 году она может вырасти до 44–48%. При этом российский рынок электронных компонентов в 2025 году сократился на четверть;
- АСУ ТП и промышленная автоматизация. Российский рынок АСУ ТП в 2024 году вырос почти в полтора раза и достиг 124 млрд руб., однако по итогам 2025 года рост сменился стагнацией (-2% по выручке 59 крупнейших компаний). Значительная часть промышленности по-прежнему работает на инфраструктуре зарубежных вендоров — 25% компаний использует продукцию Siemens, при этом 62% респондентов отмечают отставание российских решений по техническим характеристикам. В сентябре 2026 года Минпромторг России концептуально поддержал частичную компенсацию затрат бизнеса на внедрение российских систем управления — через инвестиционный налоговый вычет и ускоренную амортизацию в рамках СПИК, однако механизм такой компенсации еще не утвержден. По оценке Минэнерго России, замена зарубежных АСУ ТП только на предприятиях ТЭК потребует около 1 трлн руб.;
- горное и нефтегазовое машиностроение. С 1 июля 2026 года вступил в силу национальный режим, ограничивающий закупки импортного горного оборудования для госзаказа и компаний с госучастием: правило «второй лишний» уже действует, а с 2027 года обязательная доля российских товаров составит 80%. Минпромторг России рассматривает распространение аналогичного механизма на сферу нефтегазового сервиса, причем не только на оборудование, но и на технологии, ПО и интеллектуальные права. Несмотря на то, что за последние 10 лет доля импорта в горном машиностроении в целом снизилась с 54% до 37%, по отдельным позициям ситуация остается критической: по очистным комбайнам импортозависимость составляет 94%, по механизированным крепям — 61%, горным электровозам — 100%. В нефтегазовом машиностроении доля отечественного оборудования достигла 80%, но 220 критически важных позиций — оборудование для добычи на морском шельфе, сжижения газа, высокотехнологичного бурения, датчики, силовая электроника — также остаются зависимыми от импорта.
По всем рассмотренным направлениям модель импортозамещения похожа: государство через целевые показатели или налоговые стимулы ставит задачи, однако их реальное выполнение пока не складывается. Высокая стоимость капитала делает капиталоемкие проекты неокупаемыми в сроки, приемлемые для частных инвесторов, а внутренний спрос слишком мал для того, чтобы получить эффект масштаба без выхода на глобальные рынки, закрытые санкциями. Кроме того, продукция отечественных производителей не всегда соответствует современным требованиям по надежности и функциональности. Реакция регулятора на происходящее зависит от отрасли: для промышленной электроники целевые показатели снижены до достижимых, в горном машиностроении ужесточены, а в сфере промышленной автоматизации механизм стимулирования разработан, но еще не прошел межведомственное согласование.
От чего зависит импортозамещение в станкостроении
Из четырех выделенных выше импортозависимых промышленных сегментов приоритетным для углубленного анализа является станкостроение. Это системообразующая и одновременно наиболее проблемная часть машиностроительного комплекса: разрыв между объемом потребительского спроса и внутренним предложением здесь максимальный, а качество станочного парка — одно из главных условий стабильности производства и качества выпускаемой продукции на любом предприятии.
В отличие от других сегментов, где доминируют либо регуляторные механизмы (горное машиностроение), либо технологические ограничения (промышленная электроника), в станкостроении ключевых барьеров несколько: это и нехватка комплектующих, и сервисная составляющая, и ценовая конкуренция с Китаем. То есть на примере станкостроения можно увидеть типовую модель ограничений, характерных для рынка сложного машиностроения в целом.
Как мы уже отмечали, при наличии политических директив и мер поддержки доля импорта станков остается очень высокой — 83–84% в стоимостном выражении по итогам 2025 года. Причина кроется в структуре затрат заказчиков: закупочная цена станка составляет лишь 30–55% совокупной стоимости владения (по методологии VDI 2884). Остальное — пусконаладка, обучение персонала, поставка инструмента, плановое ТО, запчасти и, главное, цена простоя.
Отечественные производители хоть и нарастили выпуск почти в 2 раза — с 1383 в 2022 году до 2500 в 2024-м (данные ассоциации «Станкоинструмент» по производству металлообрабатывающего оборудования), все равно критически отстают от импорта — 45 811 шт. в 2024 году. При этом стоит учитывать, что значительная часть «российских» станков — это финальная сборка из готовых китайских узлов и комплектующих. По мнению многих экспертов, для реального восстановления отрасли требуется воссоздание кооперационных цепочек: производства шпинделей, направляющих, систем ЧПУ, шарико-винтовых пар, импортозависимость по которым составляет 70–90%. Китайские поставщики выигрывают не только ценой (в 2–3 раза дешевле по компонентам), но и наличием отлаженной экосистемы: более быстрые сроки поставки (на простые и средней сложности станки), развитая дилерская сеть, широкий типоразмерный ряд и высокий уровень сервиса. Российские производители уступают и по ряду технических характеристик, и по доступности квалифицированного сервиса — нехватка инженеров и отсутствие цифровых платформ диагностики на отечественных предприятиях часто превращают ремонт в длительный процесс «методом тыка». В результате заказчик, выбирая между отечественным станком с неопределенным сроком поставки и ограниченным сервисом и китайским под ключ со склада, все чаще останавливается на последнем, даже если формально протекционистские меры государства требуют иного.
Реверс-инжиниринг как технология импортозамещения в российской промышленности: от копирования к ответственности за конечный результат
В условиях высокой доли импортного оборудования на российских предприятиях (в том числе в станкостроении и смежных сегментах) критически важным становится не только замещение станков как таковых, но и обеспечение их сервисного цикла: поставки запчастей и восстановления неисправных узлов. Один из возможных технологических способов воссоздания комплектующих, особенно недоступных сейчас из-за санкций, является реверс‑инжиниринг. С его помощью можно обеспечить производство необходимых ремонтных комплектов с заданными технологическими параметрами и снизить зависимость деятельности сервисных компаний от параллельного импорта. Учитывая, что стоимость простоя высокотехнологичного оборудования зачастую кратно превышает затраты на обратный инжиниринг детали, необходимой для его функционирования, аддитивные технологии прочно вошли в практику многих производственных и инжиниринговых предприятий как надежный и экономически эффективный инструмент оперативного восстановления работоспособности узлов и агрегатов.
Если в 2022–2023 годах реверс-инжиниринг запчастей зачастую сводился к простому копированию геометрии детали на 3D-принтере или станке с ЧПУ, то к 2026 году подход радикально изменился. Рынок осознал цену ошибки: как отмечают профильные инжиниринговые компании, геометрическое совпадение не гарантирует правильного химического состава и режима термической обработки. В результате деталь, точно повторяющая форму оригинала, оказывается изготовленной из неравноценного материала и преждевременно выходит из строя, не обеспечивая сопоставимого с оригиналом ресурса.
Это привело к смене бизнес-модели работы исполнителей. Как отмечает Дмитрий Калеев, генеральный директор инжиниринговой компании «Комплекс КАД» (июль 2026 г.), заказчики больше не готовы платить за чертежи и 3D-модели: «между чертежом и работающим изделием лежит огромная дистанция». Ценность определяется конечным результатом — работоспособной деталью с подтвержденным ресурсом. Рынок консолидируется вокруг инжиниринговых центров, способных провести полный цикл работ: 3D-сканирование, спектральный анализ материалов, подбор технологии изготовления, выходной контроль качества.
В марте 2026 года Минпромторг России подготовил проект постановления об оценке соответствия запчастей, созданных путем обратного инжиниринга. По данным Интерфакса со ссылкой на Ростехнадзор, документ должен урегулировать использование неоригинальных деталей на оборудовании ушедших из России иностранных поставщиков — через институт экспертизы промышленной безопасности. Хотя статус документа на сентябрь 2026 года требует уточнения, сам факт его разработки говорит о стремлении государства вывести «серые» аналоги в правовое поле.
Прогноз развития программы импортозамещения в промышленности России до 2030 года
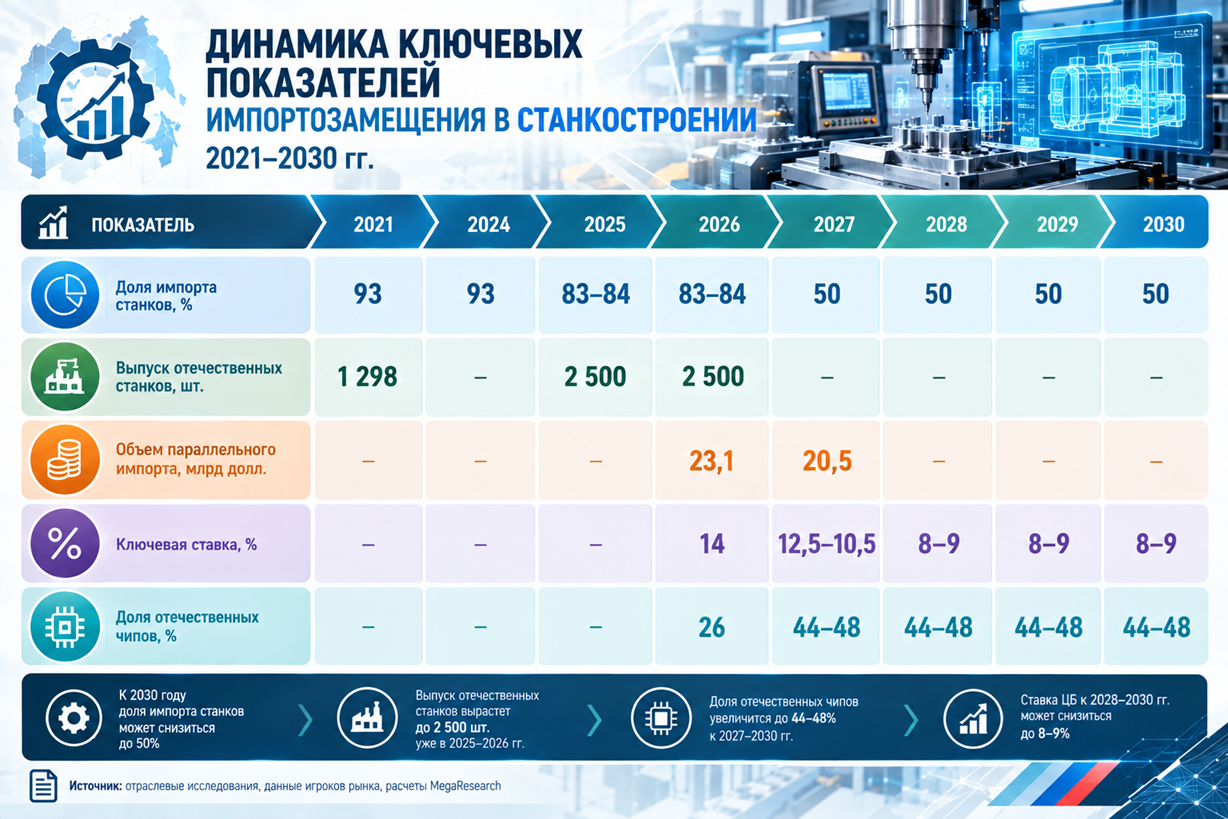
Базовый прогноз Банка России, обнародованный в июле, предполагает снижение ключевой ставки с текущих 14% до 10,5–12,5% в 2027 г. и 7,5–8,5% к 2029 году. Однако даже на траектории снижения денежно-кредитная политика останется жесткой, во всяком случае на горизонте 2026–2027 годов, то есть ограничения инвестиционных программ предприятий-потребителей, скорее всего, сохранятся. С учетом этого, а также текущей геополитической конъюнктуры базовый сценарий развития импортозамещения в российской промышленности предполагает закрепление сложившейся структуры.
В сегменте простых изделий и запчастей доля отечественной продукции продолжит медленно расти за счет вытеснения параллельного импорта, который будет сокращаться как из-за удорожания логистики, так и вследствие замещения прямыми поставками из дружественных стран, преимущественно Китая. По оценке Минпромторга России, объем параллельного импорта в 2026 году составит около 20,5 млрд долл. США против 23,1 млрд долл. в 2025-м (−11%). В отдельных сегментах — кабеленесущие системы (90–95%), теплообменное оборудование (62%), трубопроводная арматура (свыше 60%), пищевое машиностроение (55%) — отечественная продукция занимает доминирующее или значимое положение на внутреннем рынке, и локализация по ним продолжит расти.
В сегменте сложного оборудования и электроники ожидается принципиально иная ситуация:
- в июле 2026 года правительство официально пересмотрело целевой показатель доли российской электронной продукции в проектах цифровизации: вместо 80% к 2030 году — 58,7% в течение трех лет (2028–2030 гг.);
- по микроэлектронике (чипы и компоненты) текущая доля — 26%, прогноз к 2030 г. — 44–48%;
- по пассивным электронным компонентам — 70% не ранее 2030 года и только при сохранении господдержки, при текущей себестоимости в 10 раз выше импортной;
- в станкостроении — снижение импортозависимости с 83–84% до 50–60% к 2030 г., при условии финансирования нацпроекта в размере 300–490 млрд руб.;
- в нефтегазовом машиностроении цель 90% к 2030 году выглядит достижимой, но узким местом останутся 220 критических позиций, о которых мы говорили выше.
Базовый сценарий прогноза предполагает постепенный, но нелинейный рост локализации с резкой дифференциацией по сегментам: от 70–90% в простом оборудовании до 45–60% в сложной электронике и 50–60% в станкостроении к 2030 году. Прорывных изменений, способных скорректировать этот сценарий в лучшую сторону, на горизонте планирования не просматривается, о чем косвенно свидетельствует и само решение правительства снизить целевые показатели по целому ряду важных для экономики отраслей.
Olga specializes in marketing research projects, business plans and strategic consulting.