Обзор рынка поковок и штамповок в России

Обзор рынка поковок и штамповок в России
22.01.2019
Подписаться на новости отрасли "Промышленность"
Обзор рынка поковок и штамповок в России Рынок поковок и штамповок весом от 30 до 500 кг готов к росту количества заказов

Рынок поковок и штамповок весом от 30 до 500 кг готов к росту количества заказов

Стабилизация и наметившиеся тенденции к умеренному росту экономики России привели к росту объемов потребления поковок и штамповок в денежном выражении в 2016 году. Несмотря на то, что основной вклад в этот рост дало значительное удорожание металлопроката, есть основания полагать, что рынок будет расти и в натуральном выражении. Кузнечно-механические заводы готовы к этому и имеют свободные мощности для увеличения производства.

Поковка и штамповка — это способы обработки металла для получения заготовок необходимой формы, размера и веса. В дальнейшем их подвергают механической обработке для изготовления деталей и механизмов для автомобилей, железнодорожного транспорта, строительной и горнодобывающей промышленности.
На динамике рынка поковок и штамповок весом от 30 до 500 кг состояние этих основных отраслей-потребителей сказывается в первую очередь. В период с 2014 по 2016 г. они развивались разнонаправленно:

  • автопром. В силу принятия санкций против России западными странами, снижения общей деловой активности и покупательной способности населения продажи в 2015–16 годах упали в 1,5 раза относительно уровня 2014 года. Однако в 2016 году были отмечены положительные сдвиги — объемы продаж коммерческого транспорта заметно выросли;
  • железнодорожное транспортное машиностроение. Выпуск вагонов в 2016 году увеличился на 20% по сравнению с аналогичным периодом годом ранее, хотя это количество все равно оказалось практически в два раза меньше, чем в 2012 году;
  • строительная и горнодобывающая промышленность. Даже с учетом больших строек, связанных с возведением объектов для крупных международных спортивных соревнований, падение рынка строительных материалов в 2015–16 гг. оценивается примерно по 10% в год.

Несмотря на падение рынков, на которых сосредоточено основное потребление поковок и штамповок, объем их поставок в 2016 году заметно увеличился. Основной вклад в этот процесс внес довольно значительный рост цен на металлы, связанный с обесцениванием российской валюты, но наметившиеся положительные тенденции в экономике, несомненно, также способствовали развитию рассматриваемой области.

Считается, что производители транспортных средств обычно обеспечивают свои потребности в запасных частях примерно на 70–80%, а недостающие объемы закупают у сторонних поставщиков. Для обслуживания этих потребностей в России существует не менее 30 кузнечно-механических предприятий, включая оборонные, которые имеют необходимое оборудование и выпускают полную номенклатуру поковочных и штамповочных изделий для автомобильного и железнодорожного транспорта, спецтехники, а также производителей трубопроводного и бурового оборудования.

Производственные мощности этих предприятий загружены примерно на 50–60%, что говорит об имеющемся запасе, способном удовлетворить запросы обрабатывающих и машиностроительных отраслей в случае роста их потребностей при продолжении восстановления российской экономики.
Подписаться на новости отрасли "Промышленность"
Dmitry Palkin
Dmitry Palkin
Lead Project Manager

Dmitry specializes in marketing research projects, business plans and strategic consulting.
Обзоры по теме «Промышленность»

все обзоры
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста
30.09.2026
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста

В июле 2026 года Правительство России официально пересмотрело целевые показатели по локализации электронной продукции, снизив планку с амбициозных 80% до реалистичных 57,9% на текущий год и 58,7% к 2030 году. Это решение зафиксировало границу, до которой может дойти импортозамещение в промышленности с учетом сложившейся экономической ситуации и геополитических ограничений. Пока в высокотехнологичных сегментах государство корректирует ожидания, на рынке промышленного оборудования и запчастей формируется противоположная тенденция: доля отечественной продукции в общем объеме промышленного потребления выросла с 50% в 2021 году до 85% в 2026 году. Получается, что в одних сегментах рынок уже опережает планы, а в других — государству приходится корректировать целевые ориентиры под реальные технологические возможности.

Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.
09.09.2026
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.

Перевод высокоскоростной линии облицовки кромки или автоматической упаковки с привычных европейских полиуретановых и ЭВА-компонентов на азиатские аналоги требует от технологов предприятия проведения полного цикла лабораторных испытаний новой рецептуры. Это влечет за собой пересмотр карт технологического процесса и вынужденные простои оборудования до тех пор, пока не будет достигнута стабильная адгезия и заданное время схватывания. В 2024–2025 годах эти операционные сложности стали главным вызовом для игроков рынка промышленных клеев в России. В этом материале мы разберем, как изменилась экономика клеевых композиций, какие инвестиционные проекты формируют конкурентную среду на нем и почему импортозамещение клеев стало фактором, напрямую определяющим маржинальность производственного бизнеса в ближайшей и среднесрочной перспективе.

Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития
19.08.2026
Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития

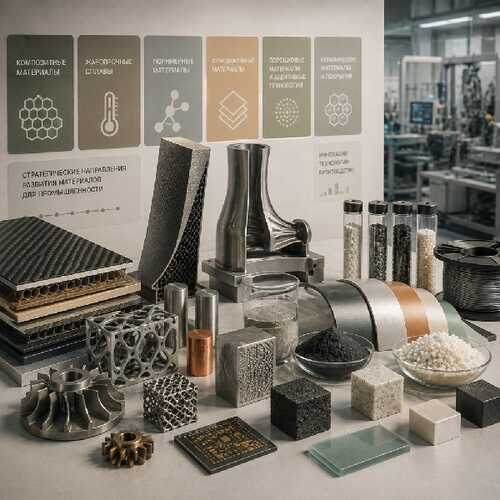
В конце 2011 года по инициативе академика Евгения Каблова (на тот момент генерального директора ФГУП ВИАМ), был разработан и принят документ «Стратегические направления развития материалов и технологий их переработки на период до 2030 года». Его одобрили 114 экспертов из 80 организаций — от Минпромторга до «Ростеха», «Роскосмоса» и «Росатома», а финальное утверждение прошло на заседании Научно-технического совета Военно‑промышленной комиссии РФ (протокол №ВПК (НТС)‑27пр от 02.12.2011). В документе сформулированы 18 стратегических направлений, 71 комплексная проблема и 10 инновационных концептов, то есть фактически сформирована долгосрочная программа развития рынка новых материалов для легкой и химической промышленности, а также ряда высокотехнологичных отраслей. За прошедшие почти полтора десятилетия документ несколько раз актуализировали и он стал базовым ориентиром для импортозамещения: в нем усилили фокус на критических материалах (композитах, жаропрочных сплавах, функциональных покрытиях и т. д.), закрепили целевые показатели по локализации производства и дорожные карты освоения технологий. После событий 2022 года на фоне резкого сокращения импортных поставок профильных продуктов отчетливо проявился дефицит промежуточных звеньев технологической цепочки, поэтому отраслевым предприятиям и научным организациям пришлось восстанавливать их в максимально сжатые сроки. Сегодня главный вызов этого рынка — достижение воспроизводимости характеристик готовой продукции: необходимые для этого компетенции есть лишь в отдельных его сегментах.

Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше
28.07.2026
Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше

В июне 2026 года крупнейший российский производитель компаундов «Полипластик» сообщил Минпромторгу России тревожную цифру: доля отечественного полимера в автомобильных деталях упала за три года с 70% до 35%. Это звучит довольно странно, ведь в последние годы в РФ запустили сборку сразу нескольких китайских брендов: Haval, Geely, Changan, BAIC и другие. Однако пластиковые детали для них все чаще приезжают из Китая в готовом виде. Причина заключается в специфике рынка инженерных пластиков: для того чтобы разработать российскую марку под конкретный узел, нужно заказать пресс-форму, стоимость которой может достигать нескольких миллионов долларов, при этом действующая балльная система оценки уровня локализации производства, предусмотренная постановлением Правительства РФ № 719, дает использованию отечественного пластика в разы меньший вес, чем, например, обычной сварке кузова. Инвестировать в это направление невыгодно, соответственно, доля российских инженерных пластиков снижается. Что с этим намерены делать крупнейшие компаундеры и есть ли у них шанс переломить ситуацию — разбираемся далее в статье.

Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке
02.07.2026
Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке

После 2022 года рынок кирпича в России развивался по довольно стандартному сценарию, который определялся сложившейся экономической ситуацией и геополитическими ограничениями. Производители стремились повысить эффективность своего бизнеса, чтобы получить возможность предложить потребителям минимальную цену, а также заместить продукцию ушедших из-за санкций (в том числе «самосанкций») европейских поставщиков. Однако сейчас этого уже недостаточно. Спрос на рынке меняется под влиянием изменившихся строительных практик и требований архитекторов и конечных потребителей к качеству и характеристикам продукта, а также к условиям его поставки. При этом производители постепенно уходят от низкомаржинальной продукции в более высокие ценовые сегменты (кирпич мягкого формования, клинкерный кирпич для мощения и облицовки стен, разнообразные цветовые решения и декорирование поверхности, ригель и половинный формат, клинкерная плитка и т. д.).

Как компании выбирают облицовочный кирпич на B2B-рынке
09.06.2026
Как компании выбирают облицовочный кирпич на B2B-рынке

Рынок облицовочного кирпича в РФ долгое время стабильно рос: хорошо известный и востребованный ассортимент, разделенный на четкие ценовые сегменты, а также ключевые параметры, по которым можно сравнивать продукт, позволяли быстро и легко принимать решения о закупке. Однако в настоящее время он стал менее прямолинейным. Где-то изменился состав игроков, где-то стали по-другому выстраиваться поставки, где-то появились другие каналы продаж, параллельно с этим в разных сегментах по-разному пересматриваются подходы к ценообразованию и логика продвижения продукции. Из-за этого и сам процесс выбора стал менее очевидным. Чтобы понять, как это отразилось на деятельности игроков рынка в B2B-сегменте, мы провели серию интервью с теми, кто работает с облицовочным кирпичом: дилерами, поставщиками и компаниями, которые участвуют в строительстве.