Рынок пластинчатых питателей России переходит к умеренному росту

Рынок пластинчатых питателей России переходит к умеренному росту
24.05.2019
Подписаться на новости отрасли "Промышленность"
Рынок пластинчатых питателей России переходит к умеренному росту После снижения мировых цен на уголь в 2013 году уровень инвестиций в развитие шахт заметно снизился.

После снижения мировых цен на уголь в 2013 году уровень инвестиций в развитие шахт заметно снизился. Это негативно сказалось на производстве горно-шахтного оборудования, в том числе и пластинчатых питателей. В 2018 г. впервые был зафиксирован рост, который, по оценкам специалистов, будет продолжаться в ближайшие 5-6 лет.

Одним из главных технических приспособлений, обеспечивающих безопасность и эффективность труда рабочих на горной шахте, является пластинчатый питатель. Этот механизм подает на дробильную установку необходимые материалы — известняк, руду, уголь, горячие сырьевые заготовки и т. д. Работу пластинчатого питателя обеспечивает многорядный бесконечный цепной механизм, который состоит из пластин, опирающихся на нижние и верхние ролики, и подшипников. Эта конструкция приводится в движение от электрического мотора, который вращает приводной вал.

Основные характеристики рынка пластинчатых питателей в России

На рассматриваемом рынке присутствуют как иностранные, так и отечественные игроки. Наибольшую долю (примерно 70%) занимает продукция российского производства. При этом рынок имеет определенную специфику:

  1. Количество крупных производителей невелико. В целом мощности по производству пластинчатых питателей имеет не более десятка компаний.
  2. Годовой выпуск пластинчатых питателей в России составляет несколько десятков штук, поэтому каждая единица продукции вносит заметный вклад в объем рынка.
  3. Иностранную продукцию поставляют крупные зарубежные концерны, среди которых есть и китайские производители. Их вклад в общий объем рынка в последние два года был весьма значительным — около 30%.
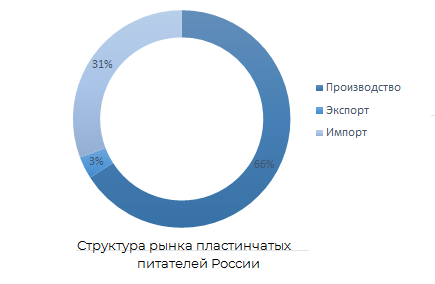
Структура рынка пластичных питателей

В целом в 2017-2018 г. рынок пластинчатых питателей в России вырос почти в 1,5 раза, причем прирост в основном был обеспечен увеличением импортных поставок.

Основные отрасли потребления

Главными потребителями пластинчатых питателей являются горно-обогатительные комбинаты, осуществляющие первичную переработку твердых полезных ископаемых (руды черных и цветных металлов, угля, минералов) для получения из них продуктов с высокой технологической ценностью. Довольно большой объем рассматриваемого оборудования закупают предприятия строительной отрасли — карьеры, карьероуправления и дорожно-строительные управления, которые используют его в основном для производства щебня. Значительную совокупную долю в потреблении имеют также компании, занимающиеся добычей золота и различных драгоценных камней и металлов.
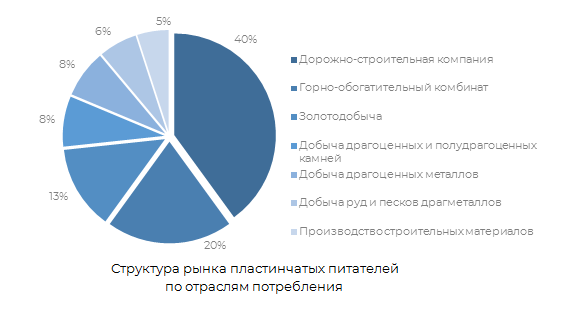
Структура рынка пластичных питателей по отрослям потребителей

Анализ структуры рынка пластинчатых питателей в натуральном и стоимостном выражении показывает, что наиболее дорогие механизмы используются в горнодобывающей промышленности. Их стоимость может превышать цену аналогичных изделий для других отраслей промышленности в несколько раз.

Перспективы развития рынка

На динамику изучаемого рынка в ближайшие годы будет влиять высокая степень изношенности оборудования у потребителей. На многих предприятиях горнодобывающей и строительной отрасли она превышает 50%. Кроме того, спрос на уголь растет по всему миру, что вызывает дополнительный приток инвестиций в модернизацию горно-шахтного оборудования. Эксперты предполагают, что рынок пластинчатых питателей России к 2025 г. вырастет по отношению к уровню 2018 г. примерно на 10%.
Подписаться на новости отрасли "Промышленность"
Dmitry Palkin
Dmitry Palkin
Lead Project Manager

Dmitry specializes in marketing research projects, business plans and strategic consulting.
Обзоры по теме «Промышленность»

все обзоры
Как промышленные предприятия инвестируют в аналитику: отрасли‑лидеры и измеримые эффекты до 2030 года
15.10.2026
Как промышленные предприятия инвестируют в аналитику: отрасли‑лидеры и измеримые эффекты до 2030 года

Промышленная аналитика сегодня это один из главных инструментов для повышения эффективности и конкурентоспособности производства. Собираемые данные представляют для предприятий высокую коммерческую ценность: инвестиции в инфраструктуру сбора и анализа информации напрямую влияют на себестоимость и качество выпускаемой продукции. В ближайшие годы значительная часть бюджетов на цифровизацию будет перераспределяться в пользу комплексных проектов, результатом реализации которых станет аналитика, необходимая для принятия ключевых управленческих решений. В этой статье мы разберем, как меняется структура инвестиций промышленных предприятий, какие направления будут приоритетными до 2030 года и как корректно оценивать экономический эффект от внедрения аналитических решений.

Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста
30.09.2026
Импортозамещение в промышленности России: цена технологического суверенитета и пределы роста

В июле 2026 года Правительство России официально пересмотрело целевые показатели по локализации электронной продукции, снизив планку с амбициозных 80% до реалистичных 57,9% на текущий год и 58,7% к 2030 году. Это решение зафиксировало границу, до которой может дойти импортозамещение в промышленности с учетом сложившейся экономической ситуации и геополитических ограничений. Пока в высокотехнологичных сегментах государство корректирует ожидания, на рынке промышленного оборудования и запчастей формируется противоположная тенденция: доля отечественной продукции в общем объеме промышленного потребления выросла с 50% в 2021 году до 85% в 2026 году. Получается, что в одних сегментах рынок уже опережает планы, а в других — государству приходится корректировать целевые ориентиры под реальные технологические возможности.

Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.
09.09.2026
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.

Перевод высокоскоростной линии облицовки кромки или автоматической упаковки с привычных европейских полиуретановых и ЭВА-компонентов на азиатские аналоги требует от технологов предприятия проведения полного цикла лабораторных испытаний новой рецептуры. Это влечет за собой пересмотр карт технологического процесса и вынужденные простои оборудования до тех пор, пока не будет достигнута стабильная адгезия и заданное время схватывания. В 2024–2025 годах эти операционные сложности стали главным вызовом для игроков рынка промышленных клеев в России. В этом материале мы разберем, как изменилась экономика клеевых композиций, какие инвестиционные проекты формируют конкурентную среду на нем и почему импортозамещение клеев стало фактором, напрямую определяющим маржинальность производственного бизнеса в ближайшей и среднесрочной перспективе.

Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития
19.08.2026
Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития

В конце 2011 года по инициативе академика Евгения Каблова (на тот момент генерального директора ФГУП ВИАМ), был разработан и принят документ «Стратегические направления развития материалов и технологий их переработки на период до 2030 года». Его одобрили 114 экспертов из 80 организаций — от Минпромторга до «Ростеха», «Роскосмоса» и «Росатома», а финальное утверждение прошло на заседании Научно-технического совета Военно‑промышленной комиссии РФ (протокол №ВПК (НТС)‑27пр от 02.12.2011). В документе сформулированы 18 стратегических направлений, 71 комплексная проблема и 10 инновационных концептов, то есть фактически сформирована долгосрочная программа развития рынка новых материалов для легкой и химической промышленности, а также ряда высокотехнологичных отраслей. За прошедшие почти полтора десятилетия документ несколько раз актуализировали и он стал базовым ориентиром для импортозамещения: в нем усилили фокус на критических материалах (композитах, жаропрочных сплавах, функциональных покрытиях и т. д.), закрепили целевые показатели по локализации производства и дорожные карты освоения технологий. После событий 2022 года на фоне резкого сокращения импортных поставок профильных продуктов отчетливо проявился дефицит промежуточных звеньев технологической цепочки, поэтому отраслевым предприятиям и научным организациям пришлось восстанавливать их в максимально сжатые сроки. Сегодня главный вызов этого рынка — достижение воспроизводимости характеристик готовой продукции: необходимые для этого компетенции есть лишь в отдельных его сегментах.

Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше
28.07.2026
Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше

В июне 2026 года крупнейший российский производитель компаундов «Полипластик» сообщил Минпромторгу России тревожную цифру: доля отечественного полимера в автомобильных деталях упала за три года с 70% до 35%. Это звучит довольно странно, ведь в последние годы в РФ запустили сборку сразу нескольких китайских брендов: Haval, Geely, Changan, BAIC и другие. Однако пластиковые детали для них все чаще приезжают из Китая в готовом виде. Причина заключается в специфике рынка инженерных пластиков: для того чтобы разработать российскую марку под конкретный узел, нужно заказать пресс-форму, стоимость которой может достигать нескольких миллионов долларов, при этом действующая балльная система оценки уровня локализации производства, предусмотренная постановлением Правительства РФ № 719, дает использованию отечественного пластика в разы меньший вес, чем, например, обычной сварке кузова. Инвестировать в это направление невыгодно, соответственно, доля российских инженерных пластиков снижается. Что с этим намерены делать крупнейшие компаундеры и есть ли у них шанс переломить ситуацию — разбираемся далее в статье.

Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке
02.07.2026
Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке

После 2022 года рынок кирпича в России развивался по довольно стандартному сценарию, который определялся сложившейся экономической ситуацией и геополитическими ограничениями. Производители стремились повысить эффективность своего бизнеса, чтобы получить возможность предложить потребителям минимальную цену, а также заместить продукцию ушедших из-за санкций (в том числе «самосанкций») европейских поставщиков. Однако сейчас этого уже недостаточно. Спрос на рынке меняется под влиянием изменившихся строительных практик и требований архитекторов и конечных потребителей к качеству и характеристикам продукта, а также к условиям его поставки. При этом производители постепенно уходят от низкомаржинальной продукции в более высокие ценовые сегменты (кирпич мягкого формования, клинкерный кирпич для мощения и облицовки стен, разнообразные цветовые решения и декорирование поверхности, ригель и половинный формат, клинкерная плитка и т. д.).

Как компании выбирают облицовочный кирпич на B2B-рынке
09.06.2026
Как компании выбирают облицовочный кирпич на B2B-рынке

Рынок облицовочного кирпича в РФ долгое время стабильно рос: хорошо известный и востребованный ассортимент, разделенный на четкие ценовые сегменты, а также ключевые параметры, по которым можно сравнивать продукт, позволяли быстро и легко принимать решения о закупке. Однако в настоящее время он стал менее прямолинейным. Где-то изменился состав игроков, где-то стали по-другому выстраиваться поставки, где-то появились другие каналы продаж, параллельно с этим в разных сегментах по-разному пересматриваются подходы к ценообразованию и логика продвижения продукции. Из-за этого и сам процесс выбора стал менее очевидным. Чтобы понять, как это отразилось на деятельности игроков рынка в B2B-сегменте, мы провели серию интервью с теми, кто работает с облицовочным кирпичом: дилерами, поставщиками и компаниями, которые участвуют в строительстве.