Анализ рынка АСПЗ

Анализ рынка АСПЗ Анализ рынка АСПЗ
  • Год выхода отчёта: 2024

Содержание
1. ОБЩИЙ ОБЗОР РЫНКА АСПЗ В РФ, СТРАНАХ СНГ, СТРАНАХ СРЕДНЕЙ АЗИИ И СТРАНАХ ЮГО-ВОСТОЧНОЙ АЗИИ, 2020–2024    7
1.1. ОСНОВНЫЕ ХАРАКТЕРИСТИКИ АНАЛИЗИРУЕМОГО РЫНКА    7
1.2. ОЦЕНКА ОБЪЕМА И ДИНАМИКИ РЫНКА, 2020–2024 (В НАТУРАЛЬНОМ И СТОИМОСТНОМ ВЫРАЖЕНИИ)    8
1.3. ОЦЕНКА СТРУКТУРЫ РЫНКА, 2023 Г. В (НАТУРАЛЬНОМ И СТОИМОСТНОМ ВЫРАЖЕНИИ)    10
1.3.1. ПО КРУПНЕЙШИМ ИГРОКАМ    10
1.3.2. ПО ФЕДЕРАЛЬНЫМ ОКРУГАМ (ДЛЯ РФ)    11
1.3.3. ПО ОТРАСЛЯМ ПОТРЕБЛЕНИЯ (НЕФТЕДОБЫЧА, НЕФТЕПЕРЕРАБОТКА, ГАЗОПЕРЕРАБОТКА, НЕФТЕХИМИЯ, МЕТАЛЛУРГИЯ, СТАНКОСТРОЕНИЕ, АТОМНАЯ ЭНЕРГЕТИКА, АВТОМОБИЛЕСТРОЕНИЕ, ТРАКТОРОСТРОЕНИЕ, КОРАБЛЕСТРОЕНИЕ, ЛЕГКАЯ ПРОМЫШЛЕННОСТЬ, IT И СРЕДСТВА КОММУНИКАЦИИ)    12
2. АНАЛИЗ ВНЕШНЕТОРГОВЫХ ПОСТАВОК НА РЫНКЕ АСПЗ В РФ, СТРАНАХ СНГ, СТРАНАХ СРЕДНЕЙ АЗИИ И СТРАНАХ ЮГО-ВОСТОЧНОЙ АЗИИ, 2020–1 ПОЛУГОДИЕ 2024    15
2.1. ОБЪЕМ И ДИНАМИКА ИМПОРТА, 2020–1 ПОЛУГОДИЕ 2024 (В НАТУРАЛЬНОМ И СТОИМОСТНОМ ВЫРАЖЕНИИ)    15
2.2. СТРУКТУРА ИМПОРТА, 2020–1 ПОЛУГОДИЕ 2024 (В НАТУРАЛЬНОМ И СТОИМОСТНОМ ВЫРАЖЕНИИ)    15
2.2.1. ПО КОМПАНИЯМ-ПРОИЗВОДИТЕЛЯМ    15
2.2.2. ПО СТРАНАМ-ПРОИЗВОДИТЕЛЯМ    17
2.2.3. ПО КОМПАНИЯМ-ПОЛУЧАТЕЛЯМ    19
2.3. ОБЪЕМ И ДИНАМИКА ЭКСПОРТА, 2020–1 ПОЛУГОДИЕ 2024 (В НАТУРАЛЬНОМ И СТОИМОСТНОМ ВЫРАЖЕНИИ)    22
2.4. СТРУКТУРА ЭКСПОРТА, 2020–1 ПОЛУГОДИЕ 2024 (В НАТУРАЛЬНОМ И СТОИМОСТНОМ ВЫРАЖЕНИИ) 2.4.1. ПО КОМПАНИЯМ-ПРОИЗВОДИТЕЛЯМ    22
2.4.1. ПО СТРАНАМ-ПОЛУЧАТЕЛЯМ    24
2.4.2. ПО КОМПАНИЯМ-ПОЛУЧАТЕЛЯМ    25
3. КОНКУРЕНТНЫЙ АНАЛИЗ И ПРОИЗВОДСТВО НА РЫНКЕ АСПЗ В РФ, СТРАНАХ СНГ, СТРАНАХ СРЕДНЕЙ АЗИИ И СТРАНАХ ЮГО-ВОСТОЧНОЙ АЗИИ, 2020–2023    29
3.1. КРУПНЕЙШИЕ ИГРОКИ РЫНКА (ПРОИЗВОДИТЕЛИ/ДИСТРИБЬЮТОРЫ), ТОП-10    29
3.1.1. ПРОФИЛИ КОМПАНИЙ (НАИМЕНОВАНИЕ, МЕСТОПОЛОЖЕНИЕ, КОНТАКТНЫЕ ДАННЫЕ, КРАТКОЕ ОПИСАНИЕ)    29
3.1.2. ОЦЕНКА ОБЪЕМА ПРОИЗВОДСТВА/ПРОДАЖ, 2020–2023 (В НАТУРАЛЬНОМ И СТОИМОСТНОМ ВЫРАЖЕНИИ)    30
3.1.3. ДОЛЯ ИГРОКА НА РЫНКЕ    30
3.1.4. АССОРТИМЕНТ ВЫПУСКАЕМОГО/ПРОДАВАЕМОГО ОБОРУДОВАНИЯ    31
4. АНАЛИЗ ПОТРЕБЛЕНИЯ НА РЫНКЕ АСПЗ В РФ, СТРАНАХ СНГ, СТРАНАХ СРЕДНЕЙ АЗИИ И СТРАНАХ ЮГО- ВОСТОЧНОЙ АЗИИ, 2020–2024    32
4.1. ЕМКОСТЬ РЫНКА - ОПРЕДЕЛЕНИЕ МАКСИМАЛЬНОГО ПОТЕНЦИАЛЬНОГО ОБЪЕМА РЫНКА    32
4.2. НАСЫЩЕННОСТЬ РЫНКА - АНАЛИЗ ПОТЕНЦИАЛЬНОГО ЭВОЛЮЦИОННОГО РОСТА РЫНКА    33
4.3. КРУПНЕЙШИЕ ПОТРЕБИТЕЛИ, ПРЕДСТАВЛЕННЫЕ НА РЫНКЕ, ТОП-20    33
4.3.1. ПРОФИЛЬ КОМПАНИИ (НАИМЕНОВАНИЕ, МЕСТОПОЛОЖЕНИЕ, КОНТАКТНЫЕ ДАННЫЕ, ОТРАСЛЕВАЯ ПРИНАДЛЕЖНОСТЬ И КРАТКОЕ ОПИСАНИЕ)    33
4.3.2. ОЦЕНКА СРЕДНЕГОДОВЫХ ОБЪЕМОВ ПОТРЕБЛЕНИЯ    34
5. ПРОГНОЗЫ И ВЫВОДЫ    36
5.1. ПЕРСПЕКТИВЫ И ПРОГНОЗ РАЗВИТИЯ РЫНКА НА 2024–2040    36
5.2. КЛЮЧЕВЫЕ ВЫВОДЫ ПО ИССЛЕДОВАНИЮ    41
 
Список таблиц
Таблица 1. Объем рынка АСПЗ, 2020–2024    9
Таблица 2. Структура рынка АСПЗ по ФО РФ, 2023    12
Таблица 3. Структура рынка АСПЗ по отраслям потребления, 2023    12
Таблица 4. Объем импорта АСПЗ, 2020–2024    15
Таблица 5. Структура импорта АСПЗ в Россию по компаниям-производителям, 2020–2024    15
Таблица 6. Структура импорта АСПЗ в Россию по странам-производителям, 2020–2024    17
Таблица 7. Структура импорта АСПЗ в Россию по компаниям-получателям, 2020–2024    19
Таблица 8. Объем экспорта АСПЗ, 2020–2024    22
Таблица 9. Структура экспорта АСПЗ из России по компаниям-производителям, 2020–2024    22
Таблица 10. Структура экспорта АСПЗ из России по странам-получателям, 2020–2024    24
Таблица 11. Структура экспорта АСПЗ из России по компаниям-получателям, 2020–2024    25
Таблица 12. Профили топ-10 производителей    29
Таблица 13. Объем продаж топ-10 игроков, 2020–2023    30
Таблица 14. Доля топ-10 производителей на исследуемом рынке    30
Таблица 15. Ассортимент топ-10 производителей    31
Таблица 16. Профили топ-20 потребителей    34
Таблица 17. Среднегодовой объем потребления топ-20 потребителей    35
Таблица 18. Показатели экономического развития РФ    36
Таблица 19. Прогноз рынка АСПЗ, 2024–2040    37
 
Список рисунков
Рисунок 1. Структура рынка по регионам в единицах, 2023 г.    8
Рисунок 2. Структура рынка по регионам в млн USD, 2023 г.    9
Рисунок 3. Структура рынка АСПЗ в ед. и USD по крупнейшим игрокам в РФ, 2023    11
Рисунок 4. Структура рынка АСПЗ в ед. и USD по ФО РФ, 2023    11
Рисунок 5. Структура рынка АПСЗ по отраслям-потребителям в ед. и USD в России, 2023 г.    14
Рисунок 6. Насыщенность рынка АСПЗ    33

Готовые исследования по теме «Автоматические системы управления (АСУ) - материалы и услуги»
Dmitry Palkin
Dmitry Palkin
Lead Project Manager

Dmitry specializes in marketing research projects, business plans and strategic consulting.
Обзоры по теме «Информационные технологии, компьютеры и оборудование»

все обзоры
Рынок промышленного ПО в 2026 году: анализ сегментов и реальные сроки импортозамещения
16.11.2026
Рынок промышленного ПО в 2026 году: анализ сегментов и реальные сроки импортозамещения

По оценкам отраслевых экспертов, доля программных лицензий в общем бюджете проекта внедрения PLM- или MES-систем может быть совсем небольшой (иногда до 2%), тогда как основной объем инвестиций поглощают интеграция с ИТ-инфраструктурой, очистка и миграция данных, обучение персонала, настройка отчетности и регламентов и пилотная эксплуатация системы. По итогам проведенного исследования можно констатировать, что российский рынок промышленного ПО прошел фазу экстренного импортозамещения весьма успешно — по состоянию на октябрь 2026 года в реестре отечественного ПО было зарегистрировано более трех тысяч промышленных решений. Теперь ключевая задача его игроков смещается с необходимости обеспечить наличие аналогов продуктов ушедших иностранных вендоров в реестре Минцифры России на их готовность к работе на реальном производстве под нагрузкой. Какие категории промышленного софта уже достигли такого уровня, а где отставание пока сохраняется — анализируем ситуацию на этом рынке по состоянию на конец 2026 года.

Как промышленные предприятия инвестируют в аналитику: отрасли‑лидеры и измеримые эффекты до 2030 года
15.10.2026
Как промышленные предприятия инвестируют в аналитику: отрасли‑лидеры и измеримые эффекты до 2030 года

Промышленная аналитика сегодня это один из главных инструментов для повышения эффективности и конкурентоспособности производства. Собираемые данные представляют для предприятий высокую коммерческую ценность: инвестиции в инфраструктуру сбора и анализа информации напрямую влияют на себестоимость и качество выпускаемой продукции. В ближайшие годы значительная часть бюджетов на цифровизацию будет перераспределяться в пользу комплексных проектов, результатом реализации которых станет аналитика, необходимая для принятия ключевых управленческих решений. В этой статье мы разберем, как меняется структура инвестиций промышленных предприятий, какие направления будут приоритетными до 2030 года и как корректно оценивать экономический эффект от внедрения аналитических решений.

Экономика автоматизации складской логистики: как качество адаптации бизнес-процессов определяет окупаемость WMS и робототехники в 2026 году
25.08.2026
Экономика автоматизации складской логистики: как качество адаптации бизнес-процессов определяет окупаемость WMS и робототехники в 2026 году

Компании, вкладывающие значительные средства в современные системы автоматизации и роботизации складской логистики, часто сталкиваются с тем, что фактические сроки возврата инвестиций в такие проекты довольно существенно превышают расчетные. Ожидания быстрой, почти мгновенной отдачи от покупки роботизированных комплексов или корпоративных лицензий не оправдываются из-за скрытых затрат, которые были неправильно оценены или вовсе не учтены на старте. Одна из главных причин — неготовность инфраструктуры и внутренних бизнес-процессов к переходу на цифровой формат. Расходы на адаптацию складских помещений и операционной деятельности, а также на интеграцию нового продукта с уже работающим на предприятии системами автоматизации съедают львиную долю запланированного эффекта, что увеличивает сроки окупаемости проектов и препятствует более интенсивному росту этого рынка.

Промышленный интернет вещей на производстве: экономика и этапы внедрения
10.08.2026
Промышленный интернет вещей на производстве: экономика и этапы внедрения

Череповецкий металлургический комбинат «Северстали» несколько лет назад собрал данные с десятков тысяч датчиков на стане горячей прокатки в единое хранилище и построил на этих данных модели, предсказывающие поломки оборудования задолго до того, как они произойдут. За восемь месяцев работы эти модели помогли предотвратить десять аварийных остановок, а ежегодный эффект от сокращения простоя компания ожидает на уровне 200 миллионов рублей. Аналогичные оценки соотношения затрат на внедрение промышленного интернета вещей на предприятии и финансовых потерь от простоя технологического оборудования дают объективную основу для принятия инвестиционного решения в пользу использования этих технологий и на других предприятиях. Далее в статье мы приведем конкретные показатели экономического эффекта от промышленного интернета вещей в разных отраслях и бизнесах, а также расскажем, из чего складывается бюджет такого проекта, как считать его окупаемость, какие шаги проходит внедрение на практике и какие риски стоит закладывать в план с самого начала.

Рынок MES-систем в промышленности: как российские предприятия выбирают и внедряют системы управления производством
06.08.2026
Рынок MES-систем в промышленности: как российские предприятия выбирают и внедряют системы управления производством

Летом 2026 года аналитический центр TAdviser по заказу компании Axenix и при участии Фонда «Сколково» протестировал 60 с лишним российских MES-систем по 270 критериям — и получил результат, который на первый взгляд в привычную картину импортозамещения не укладывается. Продуктов на рынке сегодня в избытке: предложение обгоняет реальный спрос, а конкуренция между большим количеством разработчиков распыляет деньги и компетенции, которые можно было бы направить на углубление функциональности нескольких сильных платформ. Еще три года назад главная задача участников рынка MES-систем России заключалась в поиске продуктов, способных срочно заменить западный софт, который перестали поддерживать его разработчики. Сегодня перед потребителями стоят уже другие вопросы: какую из множества доступных систем выбрать и какие функции она должна выполнять на конкретном производстве. В этой статье мы постараемся ответить на них и дать общую оценку текущего состояния этого рынка.

Инвестиционные проекты цифровизации российской промышленности в 2026–2027 годах: куда компании будут вкладывать миллиарды рублей
29.07.2026
Инвестиционные проекты цифровизации российской промышленности в 2026–2027 годах: куда компании будут вкладывать миллиарды рублей

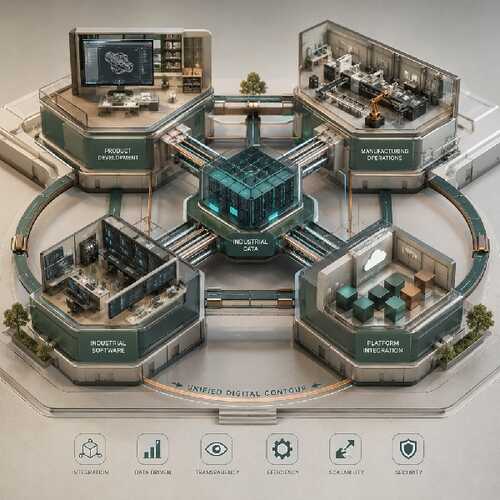
Инвестиционные проекты цифровизации российской промышленности, запланированные и реализуемые в 2026–2027 годах, заметно отличаются от проектов предыдущих лет. Предприятия все реже рассматривают цифровизацию как внедрение отдельных IT-решений и инвестируют в комплексное изменение производственных процессов. Главным объектом инвестиций становится создание единого цифрового контура предприятия, объединяющего разработку продукции, управление производством, работу с данными и промышленное программное обеспечение. Основные стимулы, целевые показатели и приоритетные технологии для реализации такого подхода заложены в стратегических документах государства, определяющих развитие промышленной цифровизации до 2030 года.

Российский рынок промышленного ИИ: почему побеждают не технологии, а эффективные стратегии внедрения
23.07.2026
Российский рынок промышленного ИИ: почему побеждают не технологии, а эффективные стратегии внедрения

Рынок искусственного интеллекта является частью новой промышленной инфраструктуры бизнеса, при этом технологические возможности начинают опережать организационную и экономическую готовность его игроков. Российские компании рассматривают внедрение искусственного интеллекта как инструмент повышения эффективности бизнеса и ускорения процессов цифровизации, однако в центре внимания сегодня находятся преимущественно финансово-организационные вопросы: сколько стоит внедрение, когда инвестиции начнут окупаться, какие бизнес-процессы действительно целесообразно трансформировать с помощью AI и какие компетенции необходимы компаниям для получения измеримого экономического эффекта. Поэтому главное ограничение развития рынка промышленного ИИ в России заключается не в наборе доступных инструментов, а в экономике их внедрения.

Правила игры на российском рынке ЦОД сформированы, следующий этап — борьба за ресурсы
16.07.2026
Правила игры на российском рынке ЦОД сформированы, следующий этап — борьба за ресурсы

В течение нескольких последних лет основное внимание участников рынка ЦОД было сосредоточено на вопросах, связанных с формированием понятных правил работы: появлении официального статуса центра обработки данных, развитии нормативной базы, определении требований к объектам и создании механизмов взаимодействия государства и бизнеса. Сейчас этот этап постепенно завершается — у отрасли появился официальный статус, создан государственный реестр ЦОД и на первый план выходят инфраструктурные возможности территорий, на которых можно построить новый дата-центр.

Рынок кварцевых резонаторов и генераторов: какие мировые тенденции будут определять развитие рынка в России
08.07.2026
Рынок кварцевых резонаторов и генераторов: какие мировые тенденции будут определять развитие рынка в России

Рынок кварцевых резонаторов и генераторов долгое время считался одним из самых консервативных сегментов электронной промышленности. Однако изменения, связанные с развитием технологий, всеобщей цифровизацией, геополитическими осложнениями и ужесточением экологических норм, затронули и его. Наши аналитики выделили основные тенденции этого рынка в мире и оценили их возможное влияние на появление новых возможностей или ограничений для отечественных производителей.

От льгот к новым правилам игры: как меняется государственная политика на российском рынке ЦОД
30.06.2026
От льгот к новым правилам игры: как меняется государственная политика на российском рынке ЦОД

За последний год на российском рынке центров обработки данных произошло сразу несколько событий, которые многие его участники ждали давно. Появилось официальное определение ЦОДа, заработала система государственного регулирования, сформированы правила ведения реестра, обсуждаются новые механизмы поддержки инвестиционных проектов. В настоящее время формируются единые правила работы отрасли, появляются механизмы, которые должны сделать инвестиции в цифровую инфраструктуру более предсказуемыми, а вместе с этим меняются и критерии выбора площадок для новых проектов. Насколько эти решения способны снять главные ограничения рынка и какие вопросы пока остаются открытыми — разбираемся в этой статье.